
21世纪经济报道记者 吴佳楠
9月30日,江波龙(301308.SZ)早盘一度跌超3%,截至发稿报301.3元/股,总市值1343亿元。
消息面上,9月29日晚间,江波龙(301308.SZ)披露公告,公司副总经理朱宇的减持计划期限届满并实施完毕:9月22日至29日间,朱宇以339.63元/股的均价通过集中竞价减持59.84万股,套现约2.03亿元。
这是他一年内的第二轮减持,也是这家千亿市值存储龙头年内第二次因高管套现而处于聚光灯下。此前,公司股东及董事李志雄已在股价高位套现约13.8亿元。
把这笔减持放进存储行业的超级周期里,时点耐人寻味。受益于AI算力建设对存储需求的爆发式拉动,江波龙今年上半年实现归母净利润超百亿元、同比暴增逾700倍的炸裂业绩。
该公司A股股价到2026年7月初,累计涨幅超过630%,盘中一度逼近750元/股。但行情冲高之后迅速转冷:至9月29日收盘,公司股价报311.66元,较高点已腰斩,年内涨幅收窄至约28%。朱宇的减持价格区间310.50元—357.50元,恰好落在这条腰斩线附近。
高管减持在当下的A股半导体板块并非孤立事件。Wind数据显示,今年以来已有67家半导体上市公司管理层完成净减持,其中存储芯片龙头兆易创新以45.05亿元居首,另有炬光科技、君正股份等多家公司管理层净减持过亿元。
在此前已发布的减持公告中,个人资金需求是出现频率最高的理由。在AI行情的高位兑现,正在成为半导体高管群体的集体动作,也让减持成为观察板块情绪的重要风向标。
不过,与高管个人套现并行的,是江波龙密集的资本运作与稳预期动作。8月,江波龙以560元/股完成37亿元定增,易方达等21名认购对象目前浮亏已超四成;9月8日,公司登陆港交所,236港元的发行价较A股大幅折让,首日即告破发;9月,公司总额上限8亿元的回购计划实施完毕,用于股权激励。
个人减持与公司融资、回购在同一时间窗口内交错上演,构成观察这家千亿存储龙头的两重视角:一边是产业超级周期带来的利润盛宴,一边则是股价腰斩、定增浮亏与港股折价带来的市场疑虑。
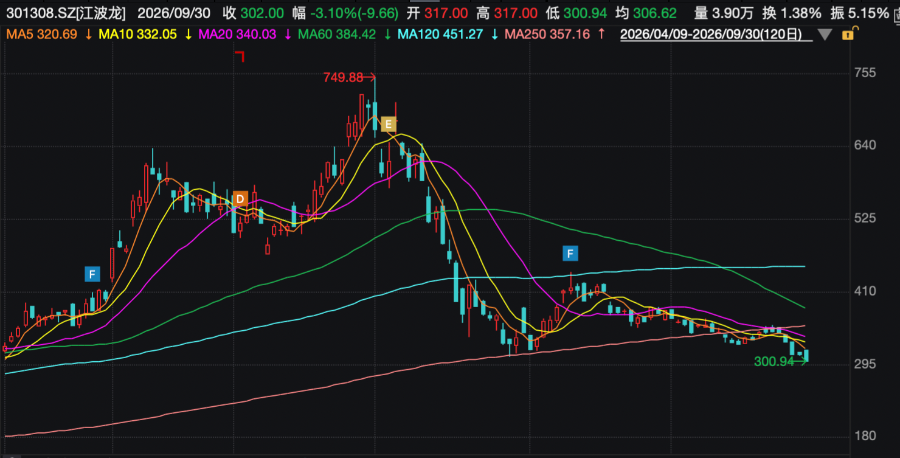
(江波龙今年4月至今股价表现,图源/Wind)
腰斩线上的高管减持
根据公告,朱宇本次减持计划早在6月5日即对外预披露,原计划在6月30日至9月29日期间,通过集中竞价及/或大宗交易方式合计减持不超过59.84万股(占公司当时A股总股本的0.1414%)。
最终,朱宇选择在9月22日至29日全部以集中竞价方式足额实施,减持价格区间为310.50元至357.50元。
值得注意的是,这并非朱宇首次套现。2025年12月,江波龙公告显示,朱宇上一轮减持计划期限届满,其实际通过集中竞价减持57.73万股,占总股本的0.1377%,均价为108.76元/股,套现约6278.71万元。
叠加本轮的2.03亿元,两轮减持合计套现约2.66亿元。公开资料显示,朱宇此前曾任公司财务负责人,2025年12月因分管调整辞任该职务,继续担任副总经理。
朱宇也不是江波龙年内唯一在二级市场变现的高管。此前的公告显示,公司股东及董事李志雄因个人资金需求,于2026年5月12日至6月25日以平均575.69元/股减持近240万股,占总股本0.56%,套现约13.8亿元。
对照股价走势,这一减持几乎精准落在股价的历史高位区,其套现规模约为朱宇本轮的近7倍。
耐人寻味的是减持时点的选择。朱宇的减持计划预披露于6月初,彼时公司股价尚在485元附近,若按彼时价格测算,其顶格减持可套现约2.9亿元。
但朱宇并未急于出手,而是等到9月下旬股价回撤过半后才实施,最终落袋2.03亿元,较年中高点测算的金额少了近9000万元。对一位长期执掌公司财务的高管而言,这笔账显然不难算。
不过,从公司经营的角度看,本轮减持的影响有限。公告显示,减持完成后朱宇仍持有公司股份179.51万股,占总股本的0.4178%,且全部为高管锁定股,短期内无法流通。
公司同时明确,朱宇不属于控股股东、实际控制人,本次减持不会导致公司控制权发生变化,对公司股权结构、治理结构及持续经营不产生重大影响。换言之,这位副总经理的个人财富仍与公司深度绑定。
放眼整个A股存储板块,高管减持本身已成为一种重要的风向标。根据Wind数据统计,截至9月30日,以Wind半导体行业为口径,近600次减持事件中,涉及67家半导体上市公司的股东及管理层及相关人士减持股票。除兆易创新以45.05亿元高居榜首外,还有中来股份、君正股份等公司管理层净减持规模也超过1亿元。
超级周期的下半场
高管选择在此时点兑现,与存储行业的超级周期直接相关。
这是一门典型的强周期生意,2023年,江波龙曾由盈转亏、巨亏8.28亿元;2024年净利润回升至约5亿元;2025年一季度再度转亏。
直到2025年三季度之后,在AI相关应用及数据中心基础设施建设的庞大需求支撑下,半导体存储市场才进入快速扩张期,存储器不再只是被动的数据载体,而逐渐演化为AI运行的关键基础设施。
作为全球第二大独立存储器企业,江波龙充分享受了这轮红利:2025年全年,公司营收227.66亿元、归母净利润14.23亿元,分别同比增长30.36%和185.41%;而2026年上半年,公司仅用半年时间就实现营收240.88亿元,已超去年全年,归母净利润105.77亿元更是达到2025年全年的7倍以上。
经历过完整周期谷底的业内人士,比谁都清楚利润盛宴的周期属性。
利润的爆发式增长直接点燃了股价。江波龙A股年内一度较4月9日低点累计上涨逾840%,7月1日,江波龙股价盘中触及749.88元的历史高点。
但此后市场对周期持续性的分歧开始显现,股价进入回调通道,至9月30日发稿报301.3元,较高点回撤约五成,A股市值回落至1300亿元左右;港股同步走低,截至9月30日发稿,报191.6港元,市值1572亿港元。
股价的深度回调,让江波龙年内两项重要股权融资陷入尴尬。
8月7日,公司披露定增发行情况。以560元/股向易方达、诺德基金、南方基金、财通基金等21名投资者发行660.71万股,募集资金约37亿元,分别投向面向AI的高端存储器研发、半导体存储主控芯片研发、高端封测项目及补充流动资金,认购股份锁定6个月。
以9月29日收盘价计算,这批机构投资者浮亏已超过四成。
一个月后的9月8日,江波龙登陆港交所,H股发行价定于236港元/股,约合人民币202元,较当时A股收盘价折让约44%,仅相当于A股定增价的36%。即便如此保守的定价,仍未守住首日,挂牌当天盘中数度跌穿发行价,收报233.6港元;至9月29日收盘价,港股已较发行价累计下跌约20%。
一边是A股高价定增浮亏,一边是H股大幅折价发行,同一份财报在两个市场获得截然不同的市场反馈,成为市场热议的焦点。
市场对公司资金状况的担忧,是定价分化的深层原因。截至6月底,江波龙存货账面价值达到257.77亿元,较2025年末增加约141亿元,公司称主要源于战略性备货。
受采购支出增加等因素影响,江波龙上半年经营活动现金流量净额由上年同期的6.93亿元转为-31.51亿元;同期公司取得借款95.59亿元,筹资活动现金流净额达到53.50亿元。
也因此,回购成为公司稳住市场信心的关键动作。9月21日晚,江波龙公告称,公司此前推出的股份回购计划已经实施完毕。
9月8日至9月18日,公司通过集中竞价方式累计回购A股股份229.06万股,占公司A股总股本的0.53%,最高成交价365.38元/股,最低成交价328.04元/股,成交总金额约8亿元。至此,公司实际回购金额达到此前方案设定的上限。
从启动首次回购到完成全部计划,江波龙实际买入股份的时间不到两周。回购与定增、IPO在同一时间窗内并行,传递的信息颇为明确,管理层希望用真金白银为股价托底。
但面对减持、浮亏、破发等多重压力,江波龙能否穿越周期,最终仍取决于其核心竞争力。
面对存储价格的未来行情,公司在9月的多场投资者关系活动中表示,AI在云端和端侧落地,是较为明确的产业趋势,并将带来巨大的存储需求增量;受过往周期影响,海外原厂仍维持相对审慎的NAND资本开支计划,更多通过技术升级实现相对温和的NAND供给增长,因此存储产业供需关系仍将维持偏紧态势。
对于这家千亿市值公司而言,真正的考验或许不在于超级周期下的短期股价涨跌,而在于能否将超级周期积累的利润和融资,转化为穿越周期的技术壁垒和客户黏性。
对于未来公司的盈利变化趋势,江波龙表示,从存储器行业的历史经营情况看,企业的长期盈利能力既取决于技术实力、产业链协同能力等综合竞争优势,也与高端客户占比密切相关。通常而言,行业领先企业高端客户占比较高,并具有更强的盈利能力和相对明显的弱周期特征。
江波龙称,在端侧AI领域,公司前期重点投入的主控芯片、企业级存储、mSSD等产品已陆续取得实质性商业进展,并持续深化与全球知名客户的合作,推进产品导入,不断提升高端客户收入占比。
“近期,公司还推出了HLC(高级缓存技术)、AIDIMM、AILPBGA等端侧AI存储的新技术、新产品。随着相关产品逐步导入市场并实现更广泛的规模化应用,公司高端、高壁垒、高附加值产品的收入占比有望进一步提升,持续优化产品结构和盈利结构。”江波龙表示。

