
21世纪经济报道见习记者杨梦鸽
智能体对金融行业的影响仍在持续引发争议。
9月8日,Meta上线个人智能体Muse。据数据服务商Plaid介绍,平台可将Muse连接至全美超过12000家金融机构与应用,帮助用户查询账户余额、交易记录、投资及按揭等明细。记者了解到,目前Plaid尚不支持账户间资金划转。
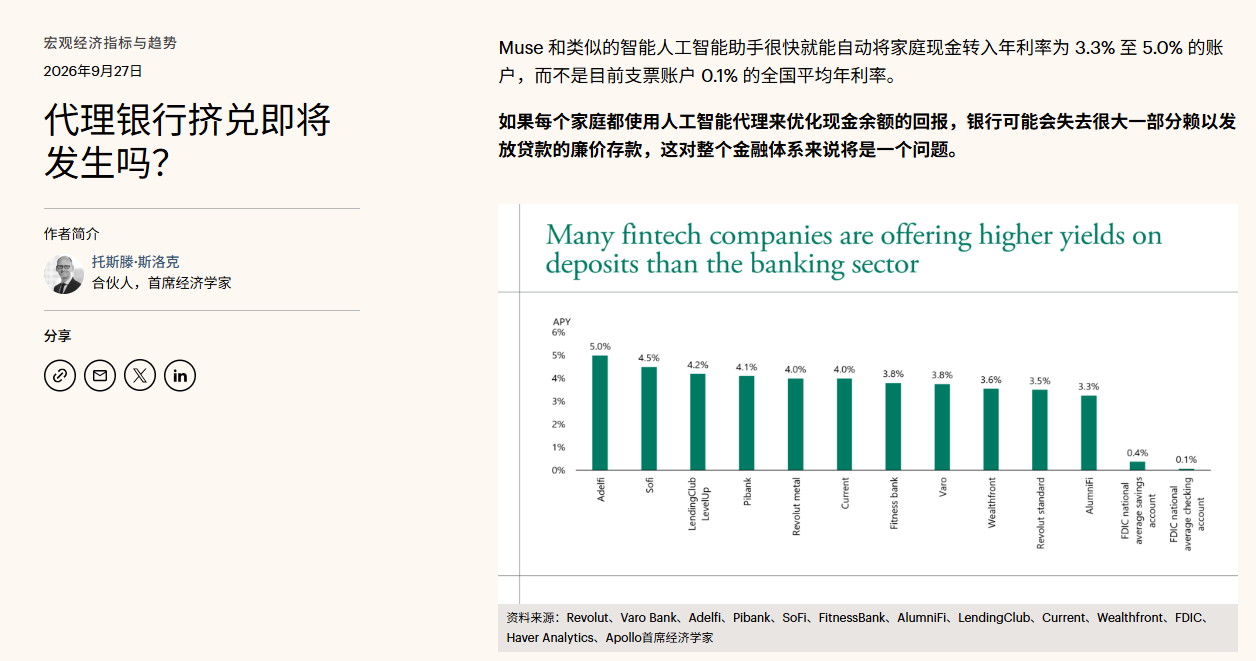
9月27日,阿波罗(Apollo)首席经济学家托尔斯滕·斯洛克预测称,在美国,Muse和类似的人工智能助手可能很快就能自动将美国家庭现金转入年利率为3.3%至5.0%的账户,而不是目前支票账户0.1%的全美平均年利率(记者注:支票账户相当于我国活期存款)。斯洛克称,如果每个家庭都通过人工智能助手优化现金存款回报,银行赖以放贷的低息资金将大规模流失,整个海外金融体系都将面临重大挑战。
(图片来源:网络)
多位国内金融专家在接受记者采访时指出,斯洛克的预警方向性判断值得重视,但将其视为即将发生的现实属于明显夸大。更重要的是,这一预警逻辑适用于美国的开放银行环境,却难以直接套用于国内。
智能体自动划转资金要跨越多重门槛
受访专家普遍认为斯洛克的猜想很难在短期内实现。
点点数据金融分析师李子川对记者表示,这一预警短期不会实现。李子川认为,单看Muse的下载量,点点数据监测其在美国地区累计下载量达280万次,近一周处于商店免费榜第一,但短期热度能否转化为实质的跨机构资金配置行为仍待观察,眼下尚未看到其引发系统性资金搬家的迹象。
招联首席经济学家、上海金融与发展实验室执行主任董希淼指出,从宏观和行业层面看,这一方向性判断值得重视,但将其视为即将发生的现实则属于明显夸大。当前智能体接入银行数据多限于只读权限,能够查看余额与交易记录,尚不具备发起资金划转的完整能力。从只读走向划转,关键不在算法本身,而在于银行是否开放写权限、监管是否提供支持以及错账争议由谁承担等。
易观千帆银行保险业研究总监陈毛川则认为,智能体从能查看账户到支持账户间资金划转,至少需要跨越五道门槛:支付与账户授权、强认证与用户授权、合规与责任归属、风控与欺诈防控、用户体验与信任。
长期来看,就海外银行业而言,董希淼认为,一旦智能体普遍具备划转能力,存款可能在不同机构与金融产品之间更频繁地重新配置,银行廉价存款基础面临侵蚀,负债成本趋于上升,并可能传导至信贷供给和实体融资条件。如果智能体行为趋同,还可能放大产品赎回与传染行为。但在宏观审慎监管和资本缓冲作用下,更可能表现为慢性挤压与行业分化,而非必然引爆海外系统性金融危机。
国内市场存在制度约束
即便技术门槛被跨越,国内也存在制度层面的约束。
李子川表示,斯洛克的预警逻辑适用于美国的开放银行环境,却难以直接套用于国内。国内金融体系有着明确的分业监管,银行账户数据接口不向第三方平台开放,金融机构在牌照许可范围内开展综合化经营,尚未建立类似欧盟PSD2强制银行开放账户数据接口的制度。金融机构也在加速上线财富管理智能体,如招行“小招”、工行“工小智”等,承担的更多是在本行体系下的资产配置建议职能。资金仍沉淀于同一银行体系之内,大概率不会出现如Muse设想的那种自动跨机构资金转移。
他进一步指出,“Plaid模式暂不适用于国内”。这套模式的前提是银行向第三方开放数据接口。公开资料显示,Plaid的核心功能是数据聚合,即通过API从银行获取用户的账户信息,为第三方应用提供数据服务,其在美国由市场双边协议驱动形成。反观国内,既无类似欧盟PSD2强制银行开放账户数据接口的制度,也未自发形成银行向第三方让渡账户数据的生态。斯洛克预警所依赖的,正是这种让AI代理能够识别用户在不同机构账户间利率差的能力,而支撑这一能力的制度前提在国内并不具备。
陈毛川判断,真正无人工干预、由AI自主静默进行的批量资金划转,在国内现有监管和消费者保护框架下很难落地。
银行与科技公司并非替代关系
值得一提的是,斯洛克预警的核心是科技平台将取代银行管理资金,但受访专家对这一判断持怀疑态度。
董希淼表示,银行等金融机构的真正优势,在于持有金融牌照、受监管认可、具备风控体系、责任归属清晰和长期受信关系,能够在合规框架内提供稳定可靠的产品和服务;科技平台虽在用户体验、迭代速度和生态连接上占优,但若缺乏牌照与合规能力,仍难以独立承担资金划转、资产配置等核心金融职能。
董希淼判断,未来二者更可能形成竞合关系:银行以合规信任和产品服务为根基,借助技术提升体验;科技平台以技术和场景赋能,但需与金融机构合作。
在陈毛川看来,银行开发自有AI工具,本质上是为了把用户资金留在本行体系内进行更优配置,减少资金因利率套利而向外流出,因此更多属于防御型工具。他认为,银行最不可替代的护城河是合规资质与账户主体权,而非单纯的用户数据。银行作为账户主体,受存款保险保障,对资金安全承担法定责任;其自有AI工具可在本行账户体系内完成资金调度,无需跨机构划转,天然规避了开放银行在资金授权、法律责任、反欺诈等方面的复杂合规约束。
“技术会改变竞争方式,却不会改变金融受严格监管、产品服务为本的底层逻辑。”董希淼在受访时强调。

