
 21世纪经济报道记者 易思琳
提起零跑,外界最先想到的是“车圈优衣库”,是黑马逆袭,很难第一时间联想到成熟的智能驾驶能力。
过去几年,蔚小理早早把智驾摆在企业核心战略位置,从自研芯片、端到端模型,到世界模型、VLA路线轮番迭代,持续向市场释放技术信号。就连晚出牌的比亚迪,也在去年2月举办了声势浩大的天神之眼发布会,高喊要开启全民智驾时代。
反观零跑,似乎总是游离在如火如荼的高阶智驾竞赛之外。
“可能是我们宣传不太够,也可能是我们讲故事的能力没有别人强。”零跑汽车电子产品线负责人周洪涛对《一见Auto》说。
据周洪涛回忆,零跑的智能驾驶自研开始于2016年,甚至该团队存在的时间比公司还早。零跑的前身是大华的汽车电子新业务部,而当时部门的26个人,都划归到了零跑成为电子产品线研发团队。
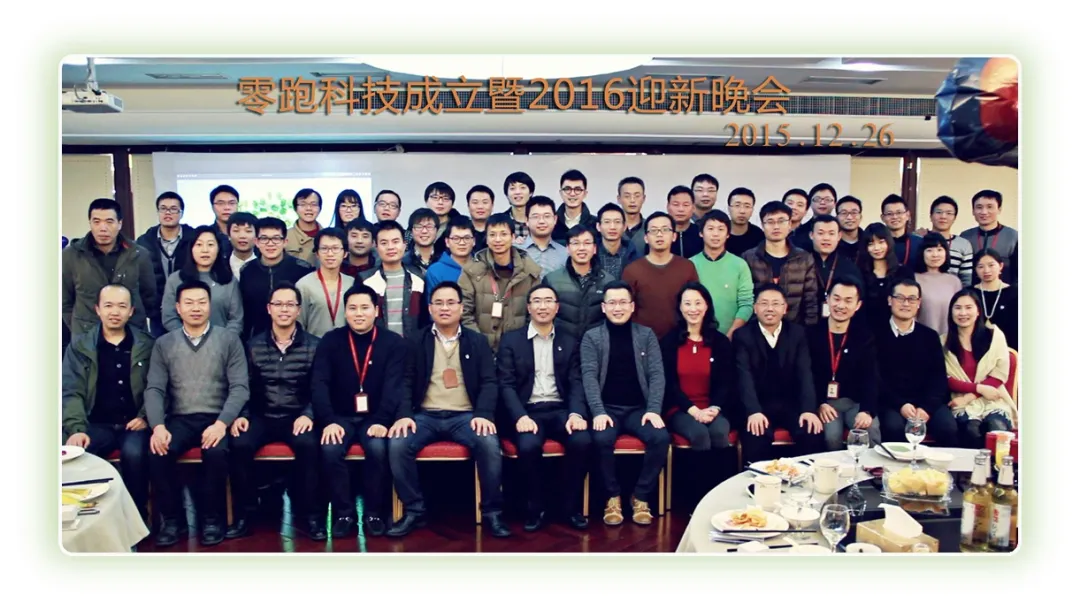
(2016年的迎新晚会合影留念,最后一排从右往左数第8个是周洪涛)
彼时,零跑在智能驾驶上采取的是传感器、芯片、域控硬件、软件、算法全自研的策略,目标是实现基础的L2。2021年,零跑放弃了传感器、芯片的自研,采用OrinX平台,但域控软硬件、智驾全栈算法包含数据闭环还是自研,智驾目标升级为高速领航。
周洪涛总结,智能驾驶自研的关键转折点是2024年。
在此之前,零跑的智驾采取“跟随”策略——“别人做到什么样,我们跟着去做,允许落后大概一年,可以实现跟别人差不多的功能。”在2023年底的战略会上,公司意识到用户对智驾需求越来越强,智驾已经成为用户购车绕不开的决定因素之一。于是决定要把智驾作为核心竞争力,力求做到“行业第一梯队”。
但落后一年的“跟随者”,转身冲向智驾第一梯队,绝非一句战略口号就能完成。
2024年,零跑智能驾驶算法团队扩张到200多人。两百多人的团队,做现有车型量产和OTA依然非常吃紧,必须要做取舍。周洪涛当时做了一个决定:把A、D系列车型的智驾算法交给供应商,现有团队集中所有精力做新算法的研发。
把一部分算法交给供应商做,周洪涛表示很“痛苦”:“我们一直在宣传全域自研,给供应商做了,还算不算自研呢?”
但站在今天回望当时的决定,周洪涛又庆幸当时的明智——“如果当时不攻克算法,零跑永远只能处于跟随的状态。”
与此同时,零跑整合相关部门,成立智能技术研究院,由周洪涛统筹管理,并开始探索两种不同的技术方向:3.0一段式端到端、4.0的世界模型。今年3月,4.0的DEMO出来之后,效果超过预期,零跑就把所有资源投入4.0的技术方案。
当行业内不少公司在把大语言模型融入自动驾驶时,零跑选择了按兵不动,他们并不认为语言模型能为智驾带来很大的帮助。周洪涛认为:“语言模型是纯数字世界的模型,很难去理解物理规则。友商已经帮我们踩过坑了,效果有限,我们为什么要花钱再试一次?”
9月16日的技术发布会上,零跑首次亮相了自研的世界模型。据介绍,这一版本的智驾采用了“云端学习仿真、车端闭环训练”的双循环系统,与此前特斯拉FSD V12所强调的“World Model”理念一脉相承,能以低至200 TOPS的算力实现高阶智驾功能,最高配置版本则可提供1280 TOPS算力支持。
周洪涛对这一版本的智驾非常自信,认为已经能够跻身行业第一梯队。
智驾业务,正是零跑经营哲学的直观缩影。
“我们做产品,每一项成本都会抠得很细,核心要看花出去的钱到底值不值得。”周洪涛总结,在零跑内部,所有项目都要核算投入产出比,三年之内能够回本,是立项的基本门槛。“只要这件事值得做,即便需要大投入,我们也愿意加码;但即便是智驾这类战略优先级高的项目,我们也绝不盲目过量投入,导致公司脱离健康发展的轨道。”他说。
这套取舍逻辑,落到实践上,便是追求用更少的人、更少的钱,做成更大的事。成本控制要内化到每个人的基因里,渗透到组织的各个决策流程中。
自研最核心的电池、电驱、电控,零跑只花了36亿元,不到其他新势力的一半。零跑拥有18个核心三电及高附加值零部件工厂,但基本都是“只投设备,不投厂房”。这种打法,促使零跑敢用10%的资产密度,挑战友商需要30%投入才能实现的规模效应。
行业玩家都在用机器人拉高公司未来想象力,零跑也同步了机器人的进展——人形、轮式都在规划,但优先落地自家工厂,满足自己的需求。周洪涛说,“希望机器人真正产生价值,而不是去表演价值。”
那天,我们问周洪涛:“会觉得公司的成本控制是一种束缚吗?”
这个内敛的技术负责人不带丝毫犹豫地说了一句:“成本怎么会是束缚?成本是你的竞争力,是你的武器才对。”
在零跑过去的11年里,比讲故事先学会的是自我造血,比炒概念先学会的是找能闭环的场景。不卖期货、不炒概念,将有限的资源集中投入到能构成汽车价值本源的领域,零跑过去11年里从未改变。
这和零跑过去一直以来所处的位置有关。和出身自带光环和流量的蔚小理不同,零跑更像是游走在聚光灯的边缘。
站在聚光灯边缘,是另一种活法。没有外界噪音干扰,反而能向下扎根、向内成长。也正是在这样的环境中,一个独特的零跑慢慢长了出来。零跑用自己的节奏,走过了从26个人到3万人的扩张,完成了从一年卖1000辆到月销10万辆的逆袭。
近期,在零跑汽车技术日期间,我们同周洪涛做了一次将近3个小时的交流。周洪涛是零跑汽车电子产品线负责人,是当前向朱江明直接汇报的高管里,比较特殊的一位。他也是唯二加入零跑董事会的技术业务高管,另一位是零跑汽车高级副总裁曹力。周洪涛从业近30年,只有两份工作经历,一份是大华,另一份就是零跑。
3个小时的时间里,我们聊智能驾驶、成本控制、供应链管理和机器人,还有零跑的护城河:
“我们不会讲故事”
《一见Auto》:我们看到,你和朱总的工作经历完全重合,你是怎么进大华的?也是朱总招过来的吗?
周洪涛:2001年,朱总亲自到学校把我招进来。我到大华的第一份工作其实就是接朱总的代码。
《一见Auto》:相当于你是朱总半个徒弟,他给你的影响一定很多。从你的角度来看,他给你最大的影响是什么?
周洪涛:朱总很务实,对产品非常关注。这是对我影响最大的点。我们不吹牛,也不会说很虚的话。
《一见Auto》:为什么零跑能从一开始的二线新势力逆袭成如今的新势力销冠,你觉得做对了什么?
周洪涛:用户的选择。我们满足了部分市场用户的需求。
《一见Auto》:你在零跑这几年中,是否有一些比较心酸或者觉得危险的时刻?
周洪涛:2020年左右。当时我们新车上市没卖出多少辆,总共也就一两千台,公司的钱也快没了,非常困难。
《一见Auto》:当时你们业务的优先级是什么?哪块业务备受重视?最难的时候有没有放弃过什么业务?
周洪涛:都没有放弃。我们更多的是去找不同的出路。2020年,我们整车没卖好,就开始想卖自己的零部件,包括卖车灯、卖座舱,到处去跑业务。我们和一汽的建联也是从那个时候开始的,当时想卖车灯给他们。
《一见Auto》:除了去一汽,还去了哪些车企卖过东西?
周洪涛:很多家。最终谈得比较多的、到我们厂里来审核的,只有一汽。
《一见Auto》:在最困难的时候,哪项业务你觉得零跑做得比同行更好?
周洪涛:算法一直是我们比较得意的,从来没有放弃过。我们做的每一项业务,目标都是要做得越来越好,不会说因为难就把这块业务给丢掉了。
《一见Auto》:为什么一汽会选择你们?
周洪涛:产品本身没什么问题,再加上我们有从设计到制造的一整套体系化能力。那时候不单做车灯,电机也在做。
《一见Auto》:一汽的这个客户是怎么拿下来的?
周洪涛:朱总跟一汽的领导之前应该认识。当时我们找了很多家车企,只有一汽看到了我们。
从一汽回来以后,朱总给我们做了复盘,觉得还是要先把自己的整车做好、卖好。如果连自己的车都卖不好,你说你的零部件有多好,别人很难相信。
我们当时在决策上做了一个重要转变:先把车做好。
后面事实也证明我们的决策是对的。从T0到C11,整体销量越来越好。零部件不用怎么去推销,就已经可以卖出去了。
《一见Auto》:零跑现在每个月卖出的车比蔚小理加起来还多,但市值却是四家里最低的。你怎么看零跑的市值不如蔚小理?
周洪涛:主要是我们不会讲故事。股票,大家买的都是预期,买的是你觉得它将来会涨。但零跑更多的是实打实的业绩,业绩公布出来、已经落地了,已经没有涨的预期了。除非你的销量、业绩能让市场相信你会一直涨下去,其他都需要讲故事才能让用户相信你能涨。
冲刺第一梯队,从痛苦的决策开始
《一见Auto》:你们什么时候开始自研自动驾驶?
周洪涛:2016年。智能驾驶一直以来都是我们的最高战略。
《一见Auto》:蔚小理自研智能驾驶,外界都知道明确的时间节点。零跑2016年就自研智能驾驶,这点很反外界的共识,外界普遍觉得零跑发力自研智能驾驶是近两年。
周洪涛:我们第一代智驾产品用的是Movidius芯片,算力只有1 TFLOPS,但实现了基础的L2。2016年开始做,最后在S01上量产。
《一见Auto》:从2016年到现在,近10年的自研历程里,你觉得最关键的技术决策是什么时候?当时看到了什么机会决定转变?
周洪涛:2024年之前,我们在智驾上都采取“跟随”策略,别人做到什么样,我们跟着、学着去做,基本上落后一年左右时间,可以实现跟别人差不多的功能。2024年以后,我们发现用户对智驾的需求越来越强,智驾也越来越成为他们购车的重要因素。当时就决定要让智驾做到第一梯队,成为我们产品的核心竞争力之一。
《一见Auto》:如果智驾本来就在第一梯队,要保持第一名会是非常容易。但对于本就落后的车企而言,要达到行业领先,在这个过程中需要付出哪些努力?
周洪涛:整个过程有比较多的取舍。比如A系列和D系列的算法自研,我们放弃了自研,选择找供应商来做,把有限的人力投入到新的算法研究上。
当时我们只有两百多个人。这些人做现有车型的量产以及OTA已经非常吃紧了,必须要做取舍。
整个过程非常痛苦,但现在想想又很明智。如果当时不攻克算法,零跑永远只能处于跟随的状态。
《一见Auto》:痛苦的点在哪?
周洪涛:痛苦就是我们要把一部分业务给供应商。这其实是一个比较艰难的抉择。原来我们都在宣传全域自研、所有技术都是自己做。那一部分智驾算法你给供应商了,算不算你自己做呢?
《一见Auto》:决定把有限的人力投入到新的算法研究上之后,你们对新的算法进行了哪些探索?
周洪涛:2.0是两段式的端到端,规控有比较多的规则。3.0,也算是两段式端到端,但规则慢慢少了。4.0是最新的世界模型,现在只有一个模型了。
3.0和4.0同时有两个团队在做,今年3月,我们4.0的DEMO出来了,大家上车体验,认为4.0版本的智驾上限非常高,整体效果也超预期。从那时候开始,我们就把3.0砍掉了,所有资源都投入到4.0上。
《一见Auto》:在选择世界模型之前,零跑做过哪些技术探索?为何外界感觉零跑做这个决策十分干脆?
周洪涛:一开始我们就没有投入智驾大语言模型。因为我们认为语言模型是属于纯数字世界的,很难去理解真实物理世界的规则。另外,李飞飞、赵行等行业大咖的理念也给了我们重要启发。
《一见Auto》:敲定世界模型路线时,内部是否存在分歧?
周洪涛:在做这个决策之前,友商已经在做了,他们大语言模型上车之后的智驾表现并没有得到很大的代际提升。友商已经帮我们趟过坑了,我们为什么还要花钱再试一次?
《一见Auto》:有了世界模型之后,是不是以后全系列都要上自己的方案?
周洪涛:我们肯定希望全上自己的(方案),但这个过程需要去PK、比较。核心宗旨是不能给用户带来体验上的下降。只要我们的算法比供应商的好,没道理不用自己的方案。
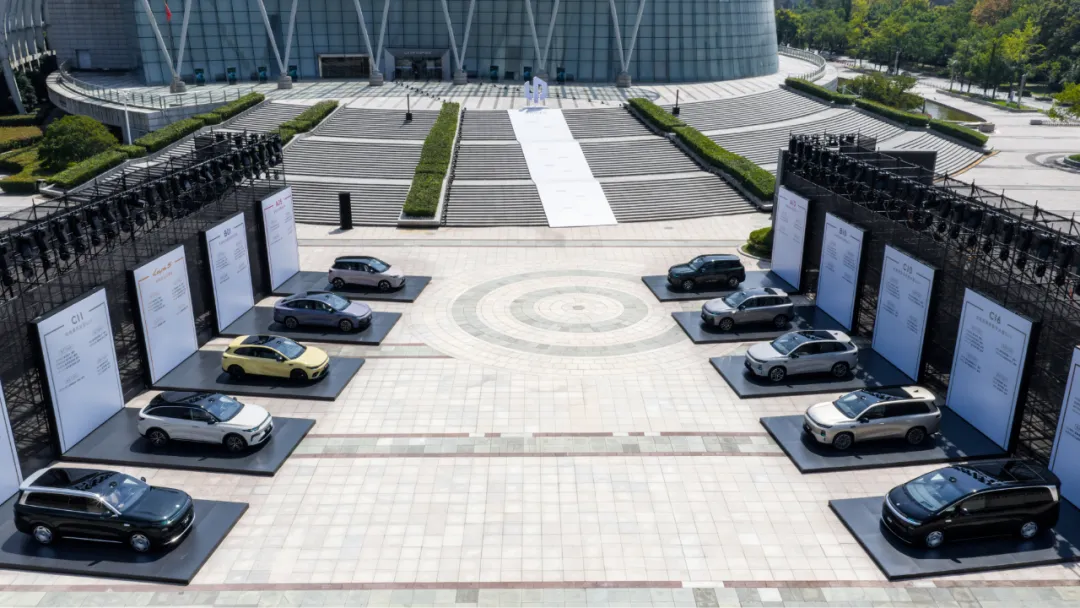
(零跑汽车全系产品矩阵)
智驾不靠堆人头取胜
《一见Auto》:从2016年到现在,智驾团队的人数涨了多少?
周洪涛:从2016年到2024年涨了十倍,2024年到2026年,涨了一倍。现在是800多人。
《一见Auto》:现在还会继续扩张吗?
周洪涛:基本上不会扩张了,更多的是提升整体的研发效率。
《一见Auto》:小鹏自动驾驶团队巅峰期曾一度达到3000人,是零跑的近4倍。800人的团队,凭什么能做到行业头部?
周洪涛:你去看看行业里面,很多公司的智驾团队已经在慢慢收缩了。智驾做到一定程度,其实不需要那么多人。现在这个规模,我们认为已经可以做到行业第一梯队了。
《一见Auto》:从最初的26个人招到800人,这些人都从哪里来?
周洪涛:我们有非常多应届生。智驾发展起来也没多长时间,包括铭月他们团队,工作三年、五年的已经算非常资深了。
冯铭月:我们主要是年轻人。
(*冯铭月是零跑智能驾驶世界模型负责人)
《一见Auto》:可是年轻人没有经验啊。
冯铭月:没有经验,反倒是思维不受束缚。他们不需要去进行一些观念的改变。你也能看到,有些友商在技术方案发生重大变更时,内部会有非常大的阻力。
《一见Auto》:其他公司在智驾上投入时间更早、力度更大。现在零跑开始追赶,选对赛道、多堆人头,就够了吗?
周洪涛:我不太知道其他公司的情况。但是一般来说,公司内部在面临不同路线选择的时候,会有内耗。就像以前的传统车企,你要让他转型做电车,阻力非常大。这时候相比考虑哪个产品好、哪个路线更优,更多的是部门间的博弈。
零跑不一样。我们一旦明确方向,决策会非常快,所有资源都马上扑过来,中间不会有各种损耗,效率非常高。
冯铭月:我们一开始就只有十几个人参与到世界模型研发。像其他家的研发资源、人力,更多都花在了试错上。在不确定哪个是正确方向的时候,他们可能每个方向都去尝试一下。但我们只聚焦世界模型,且坚定这个方向是对的。我们的试错是更少的。
《一见Auto》:所以你认为进入的时机更重要,而不是选择方式更重要。
周洪涛:(这两个)都重要。
《一见Auto》:在智驾上,你们有走过弯路吗?有没有选错了方向,又推倒重来的过程?
周洪涛:这块倒没有,用徐军总经常说的一句话:“我们歪歪扭扭地走在正确的道路上。”虽然可能歪歪扭扭,但是方向一直都是对的。
自研芯片的零跑,为何今天反向而行?
《一见Auto》:2019年,零跑发布凌芯01芯片,是新势力中最早自研芯片的,但当蔚小理开始自研芯片时,零跑又终止了芯片研发,选择高通的方案。这个转向决策是什么时候做出的?当时的零跑发生了什么?
周洪涛:2020年左右,在零跑最困难的时候,一是公司没钱了,另外市场上已经有OrinX这种能满足我们需求的芯片存在了。所以当时断尾求生,芯片决定不做,传感器分割出去作为独立业务进行发展。
《一见Auto》:目前大家都在自研芯片,为什么零跑又不采取跟随策略了?朱总的想法是什么?
周洪涛:中国车市盘子总共也就2000多万辆,这里面用高阶智驾的就更少了,这个量,在我看来根本支撑不了那么多家做高端智驾SOC的研发,整体账算下来是亏的,这是一方面。
第二方面是现在市场上满足我们需求的芯片比较多,我们有得选。
《一见Auto》:零跑应该是蔚小理之外唯一一个用高通芯片做智驾的。零跑的智驾主打的是在低算力的芯片上也能做出一个世界模型。为什么你们可以基于高通芯片做出来,但其他家就只能用英伟达的芯片?
周洪涛:高通的芯片我们用得比较多,也比较早。高通的芯片也不算低算力,它的算力也比较强。高通的8650跟Orin是同一个等级的芯片,算力也差不多。8797跟Thor的能力也差不多。
在我看来,高通和英伟达没有质的区别。
《一见Auto》:大家都在用英伟达的芯片,为什么零跑不用?
周洪涛:我们的算法首先在工控机上跑通,而工控机一般都是英伟达的显卡。同一套体系、同一个技术,从显卡上移到英伟达的芯片上相对更容易、更简单、更快捷。
而零跑之所以不用英伟达芯片,一方面是我们有这样的能力跟技术,另外一方面我们还是更注重成本导向。
《一见Auto》:英伟达的芯片和高通的芯片之间成本差了多少?
周洪涛:大概是三倍的价差。3.0上,我们也用了英伟达的产品,当时光芯片本身就大概四百多美元。
《一见Auto》:即使不用英伟达,国产芯片还有地平线等厂商,为什么不用?
周洪涛:地平线我们一开始也有接触,但是他们的芯片要绑定算法一起用,我们还是坚持算法得自研,所以征程系列芯片一直没有用起来。
《一见Auto》:朱总曾经说,新一代智驾芯片流片、迭代需要巨额资金持续投入,且得达到年销量200万~300万级别,才能摊薄研发成本。这是否意味着,等零跑年销量到200万辆的时候,可以重启芯片研发?
周洪涛:销量达到200万辆时,公司是有实力做这件事情的,如果大部分车型都配置高阶智驾的话,自研芯片的经济账也算得过来。要不要重启,需要看公司战略决策,包含当时公司经营状态、供应商的产品是否能满足我们要求等。
《一见Auto》:现在智驾功能差异化变得越来越小了,当功能开始趋同,零跑要做到行业领先,下一步和其他家拉开差距的地方在哪里?
周洪涛:智驾方面,大家体验都会趋同,慢慢就会达到上限。但我认为汽车行业终局就是一个移动的机器人。这方面的话,我们跟友商比,可能会更有先发优势的是,我们一直在做舱驾一体,车上的大脑一直就只有一个。
《一见Auto》:你们什么时候开始做舱驾一体?
周洪涛:我们在上一代芯片(8295)其实已经做到舱驾一体了。但那时候因为8295本身不是智驾芯片,所以还要有另外一颗芯片来做智驾,两个芯片放在同一块板子上。
真正单SOC舱驾一体是在8797,在此之前,我们都是两颗SOC放在同一块板子上。座舱和智驾这两个部门都归我管。
《一见Auto》:那你是新势力里唯一一个同时管智驾和座舱的高管了。其他家智驾、座舱分属于不同部门,今年年初进行了合并,我们跟进到的情况是他们融合起来非常困难。
周洪涛:是不是唯一我不太清楚。目前整车厂里面能做到这点的,应该只有我们。这对我们来说是一件非常简单的事情。
舱驾一体一定是大方向。从技术本身的发展趋势上来说,无论是大脑还是小脑都会越来越少,所以我们要把大部分的软件、功能都集中到一个芯片里面。一方面它本身的性能会更强,另外一方面成本也更省。
人不会像章鱼一样,每只触手上都还有个大脑。如果汽车的终极是机器人,那也不会一堆大脑在上面,就只会是一个大脑处理所有的事情。
《一见Auto》:听说零跑也在布局机器人,人形和轮式都有在布局。关于机器人这边,目前零跑的进展如何?
周洪涛:机器人还没有正式集中投入。现在只有三四十个人在做前期的调研,还处于孵化阶段,没有大面积铺开。算法、大脑放在智能驾驶研究院,本体在其他的部门。
《一见Auto》:机器人会成为未来战略机会点,是什么时候定的?
周洪涛:应该是前年了。
《一见Auto》:你们在机器人这块有什么目标吗?
周洪涛:我们更多想的是自己工厂的自动化,先满足自己的需求,等能力具备以后,再把它做成通用机器人,比如家政。
我们跟其他家不太一样的地方是,即使现在机器人可以表演、可以跳舞,但我们不会拿出来说。我们希望机器人真正产生价值,而不是表演价值。
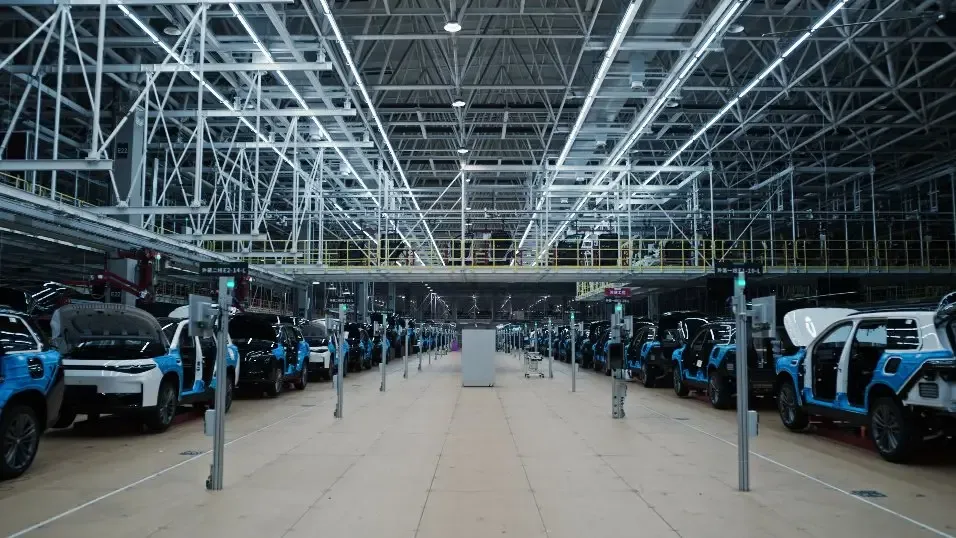
(零跑汽车整车工厂)
成本控制不是束缚,是武器
《一见Auto》:既然在智驾芯片上选择了放弃自研、转向外购,这套判断逻辑也会延伸到公司其他业务项目上。你们内部是如何判定一项新战略业务,到底该自研还是外购?
周洪涛:我们要做的每件事,都要向朱总汇报,计算投入产出比。我们基本上是要求“三年要回本”,能实现这个目标,我们才能立项去做。
《一见Auto》:每个项目都这么要求吗?
周洪涛:基本上。
《一见Auto》:那很难。有的新势力智驾投入十年还没回本。这也是一开始智驾没有成为你们研发投入第一优先级的原因吗?因为三年回不了本?
周洪涛:跟这个倒没有必然关系。一开始智驾路线还没有统一、没有标准化,再加上当时智驾并没有成为影响用户购车决策的关键因素,我们没有进行那么多的投入。
《一见Auto》:现在有没有不赚钱的业务?
周洪涛:不赚钱肯定都砍了。目前还没有不赚钱的。
《一见Auto》:在你这个位置上,尤其是你们团队,更需要大规模投入。你们如何平衡投入和研发成本?
周洪涛:这块还是非常务实。我一直跟我们团队说,虽然智驾是战略最高优先级的产品,但我们不能因为这块投入过量,导致整个公司脱离健康发展的轨道。我们还是得量力而行。
《一见Auto》:这也是朱总的做事风格吗?
周洪涛:他已经财务自由了,很多时候不用去考虑做这件事到底需要花多少钱。但是在做产品的时候,每一项成本他都会抠得比较细,看我们花出去的钱值不值得、能不能回本。
只要值得,即使花很多钱,我们也愿意投入。就比如智驾,我们认为智驾功能做得好,能给产品带来很大的竞争力,花再大投入我们也愿意去做。
《一见Auto》:你和朱总之间有没有发生过分歧,比如说哪些事情你觉得值得投入,但他没有通过?
周洪涛:(想了一会儿)想不起来了。反倒更多是朱总让我去调研某个项目,然后我跟他说这件事情不值得做。
《一见Auto》:有没有面临砍掉但最后坚持下来的项目?
周洪涛:好像没有。(笑)整车项目上会砍掉一些,比如之前的T02规划的是慢速车,但因为慢速车过不了法规了,不允许上了,就被砍掉了。
《一见Auto》:你这边基本没有被砍的业务,是不是因为你不会去提一些对于公司来说投入产出比不高的项目?站在你的角度,如何判定项目到底值不值得投入?
周洪涛:每一个项目开始动手前,我们都会调研很多。在没决定做之前不会有集中投入。
比如2016年,朱总想做底盘自研。我调研发现,光试验场的投入起码五六个亿。然后我判定这件事不值得做,对我们来说,收不回成本。
除了看成本之外,我们还会看这个东西是不是标品。如果产品本身供应商能实现标准化生产、同时还能做到非常便宜,就没有必要自己建厂做了。
《一见Auto》:可是你们现在自研的很多东西,比如车灯这些部件,在外界看来也是标准件了,供应商能做到价格更低。那我们为什么还要自己做?
周洪涛:因为他没有做到那么的标准化。比如说每一款车的车灯都不一样。而且我们调研发现,供应商给我们供应的车灯存在20%-30%的毛利,如果自己干,就可以把这部分钱省下来,变成我们的成本优势,让给用户。
当然前提是我们跟供应商的设计开发水平、制造水平一样。
《一见Auto》:那为什么底盘没有办法通过自研拿到这部分毛利?
周洪涛:因为我们没那个量,我们也不可能去建一个这么大产量的产线,24小时不停地生产。
《一见Auto》:2026年上半年,零跑经营活动现金流净额21.7亿元,已经度过了最惨的时刻。现在你们会更愿意试错了吗?
周洪涛:还是要看公司有没有钱让我们去试错。能给公司带来利益,我们可能会去试,就像智驾一样,可能会选不同的方向去进行探索。但这一定是基于能把现有的产品做得更好。
《一见Auto》:有的时候你会觉得成本是一种束缚吗?
周洪涛:成本怎么会是束缚呢?成本是你的竞争力,是你的武器才对。
《一见Auto》:研发的人一般不喜欢被控制预算,这个成本思维为什么能深深地根植在每一个零跑人心中?你自己又是怎么形成这种思维的呢?
周洪涛:只有经历过痛苦,才知道要控制好预算。那时候公司快倒闭了,必须得把每一分钱都省着花。
60%零部件自研自造,比做AI更难
《一见Auto》:小鹏强调科技至上,比亚迪强调垂直整合,你怎么评价零跑的路线和友商的区别和优势?如果给零跑立一个标签,你觉得是什么?
周洪涛:就是我们一直在宣传的全域自研。我们一直都是自己在说,但没有人知道我们从软件到硬件都是自己干,外界都觉得我们是从供应商那里买过来的。
《一见Auto》:我们会觉得零跑是一家非常优秀的制造业公司,但没有技术。
周洪涛:超过60%的零部件都是自研自产自造,这已经是技术能力的体现了。
《一见Auto》:能细化一下,零跑到底自研的是什么吗?
周洪涛:有一段时间,车上的摄像头是我们自研的,毫米波雷达、线束是自己开发的,车上所有控制器都是我们自己开发的。
我们跟别的友商不一样。友商可能是找供应商来代工制造,我们是从开发、软件、硬件一直到制造,全都自己做。
《一见Auto》:你觉得做这些东西难吗?
周洪涛:非常难,甚至比做AI更难。
我们一贯是:做好了才往外去说。有些东西在我们还不知道将来要做成什么样子之前,就去外面吹牛,这种事情对我们来说很困难。就像今天4.0的智驾,状态非常接近于量产的时候,我们才敢去外面说,而不是在今年3月就对外说零跑的智驾有多牛。
《一见Auto》:零跑的供应链管理做得很好。从你所管理的部门来看,你怎么去总结零跑的这套供应链管理方法论?你觉得成功点在哪?
周洪涛:我们更多的是去做品类化管理。也不是说某一个件一定要选哪一家,更多的是在满足要求的情况下,让大家去竞争。
我会先把标准、要求给大家,让大家按照标准做我想要的产品。在有竞争的情况下,就会出现不一样的价格。
《一见Auto》:之前和你们搞成本管理的同事聊,他说零跑会把每一个零部件拆到最小单位,然后去计算最小单位材料的成本,最后给一个极低的利润报给供应商。
周洪涛:在我印象中应该主机厂供应链管理都会往这个方向去做。只有做一些穿透源头的供应管理,才有可能把成本给控制下来。穿透供应链是很重要的一件事。
《一见Auto》:比如现在有一个新的零部件,你会怎么去穿透供应链?
周洪涛:目标是要做到质量好的同时去降低成本。这里面就需要知道供应商用的各种材料本身的价格。
供应商给我们的价格和材料本身成本价中间会有一定的价差。在不同的用量、良率、工艺下,这个价格都不一样。我们都得穿透去看。
这么做一方面能帮供应商降低材料成本,另一方面我们也能通过这个方式去掌控供应商在盈利、质量等各方面的数据。
最主要是我们能管控到供应商的质量,这在某种程度上也能把IQC成本(进货质量管理)省下来。
《一见Auto》:从你的角度看,零跑的护城河到底是什么?
周洪涛:能人所不能。同样的功能、同样的性能、同样的配置,别人做不到这个价格,这就是我们的竞争力。
《一见Auto》:每一个车企都会说这样的故事。
周洪涛:我可以举一个很简单的例子。原来VCU整车控制器在我这边,后来我们发现VCU在电机部门做能实现整个系统更优。
不到一个星期,所有的人、所有的代码、所有的数据,包括所有的文档,全转到电机部门。这是跨一级部门的转移,其他公司做不到这样。
《一见Auto》:可是你们这种“全域自研”在外界看来更多是制造业公司的成本游戏,而不是科技公司的技术自研。
周洪涛:从2016年开始,我们的座舱从硬件的PCB板,到所有底层软件、上层应用,都是自己研发、自己制造,不存在从供应商那边拿过来用。
可能是我们的宣传不太够,也可能是我们讲故事的能力没有别人强。

