
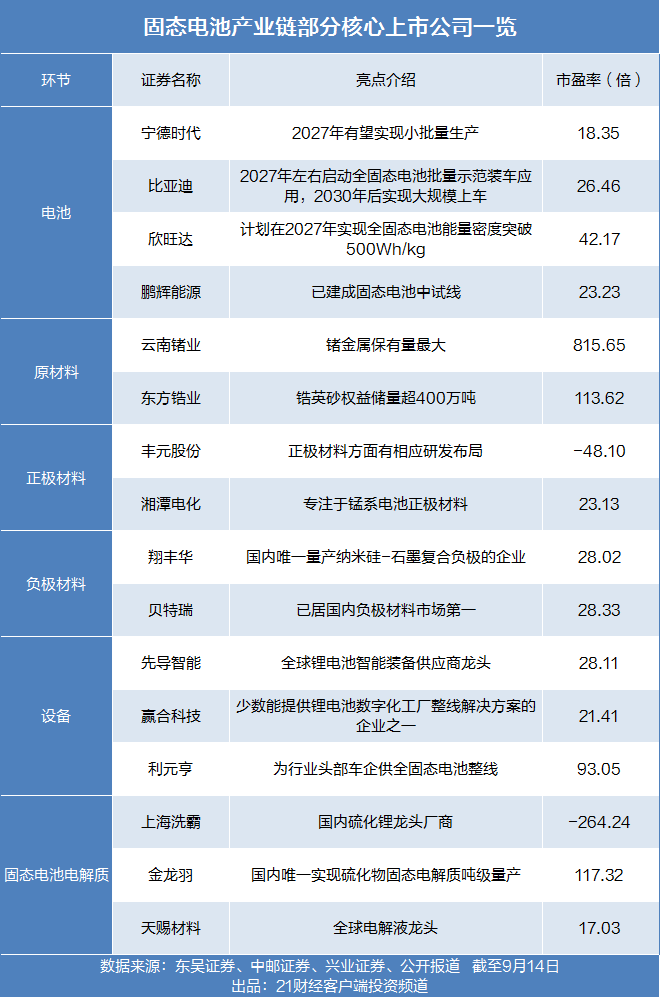
9月15日,A股固态电池概念板块快速走强,上海洗霸(603200.SH)、华正新材(603186.SH)、金龙羽(002882.SZ)涨停,宏工科技(301662.SZ)、金禄电子(301282.SZ)、灵鸽科技(833284.BJ)、东威科技(688700.SH)等个股跟涨,市场资金对固态电池产业化预期持续升温。
消息面上,固态电池产业在标准制定与量产规划两个维度同步迎来关键进展。比亚迪执行副总裁李柯近日在接受采访时明确表示,比亚迪计划在2027年推出搭载固态电池的车型,并持续推进相关技术研发,计划通过车型搭载推动技术落地。与此同时,我国在固态电池标准领域连续取得突破性进展,为产业规范化发展奠定基础。
此外,在国家标准层面,9月4日,中国汽车技术研究中心有限公司首席科学家王芳在2026世界动力电池大会“全球先进电池前瞻技术专题会”上透露,《电动汽车用固态电池》系列标准中性能规范、安全规范和寿命规范三个国家标准已下达立项,预计今年年底将发布征求意见稿。
更具标志性意义的是,我国在固态电池领域提出了全球首个国际标准。据市场监管总局消息,由中国提出的国际标准提案《电动汽车驱动用二次锂离子电池 固态电池应用指南、测试项目及条件》在国际电工委员会(IEC)成功立项。该标准由我国牵头提出,法国、韩国、日本等多国专家参与研制。
固态电池被视为下一代锂离子电池的重要发展方向,相比传统液态电池,其能量密度更高、安全性更高、性能更稳定。这项国际标准将清晰界定固态电池的测试规范,使全球车企在研发和生产固态电池时拥有统一的“标尺”。
机构对固态电池产业化节奏的判断趋于一致。德邦证券判断,政策与资本双向驱动之下,2027年有望成为固态电池产业关键节点。传统液态锂电池能量密度、安全性能逐步逼近理论上限,固态电池在安全性、能量密度、温度适配、循环寿命方面优势显著,是下一代储能技术的核心路线。机构建议优先布局干法电极、等静压等设备环节,以及硫化物电解质、硅基负极等增量材料,中长期关注掌握核心技术、绑定头部车企的电池集成龙头。
从设备端来看,固态电池制造与现有液态电池产线体系存在根本性差异。光大证券研报分析认为,固态电池生产可划分为前段(材料制备)、中段(电芯成型)和后段(性能激活)三大环节,全固态体系的设备变化主要集中在前、中段工序。据其援引EVTank数据,2024年全球固态电池设备市场规模约40亿元,预计到2030年将增长至约1079亿元,其中半固态与全固态设备分别约为624亿元和455亿元。该机构指出,具备整线交付能力的设备企业将率先受益。
下游需求方面,中银证券预计2026年全球新能源汽车销量有望保持较快增长,带动电池和材料需求增长。新技术方面,固态电池和钠离子电池产业化逐步落地,关注相关材料和设备企业验证进展。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)

