
21世纪经济报道记者 潇夏
过去一周(9月7日至11日),全球股市在油价飙涨与美联储加息预期升温的双重夹击下普遍下挫,港股市场大幅回调。
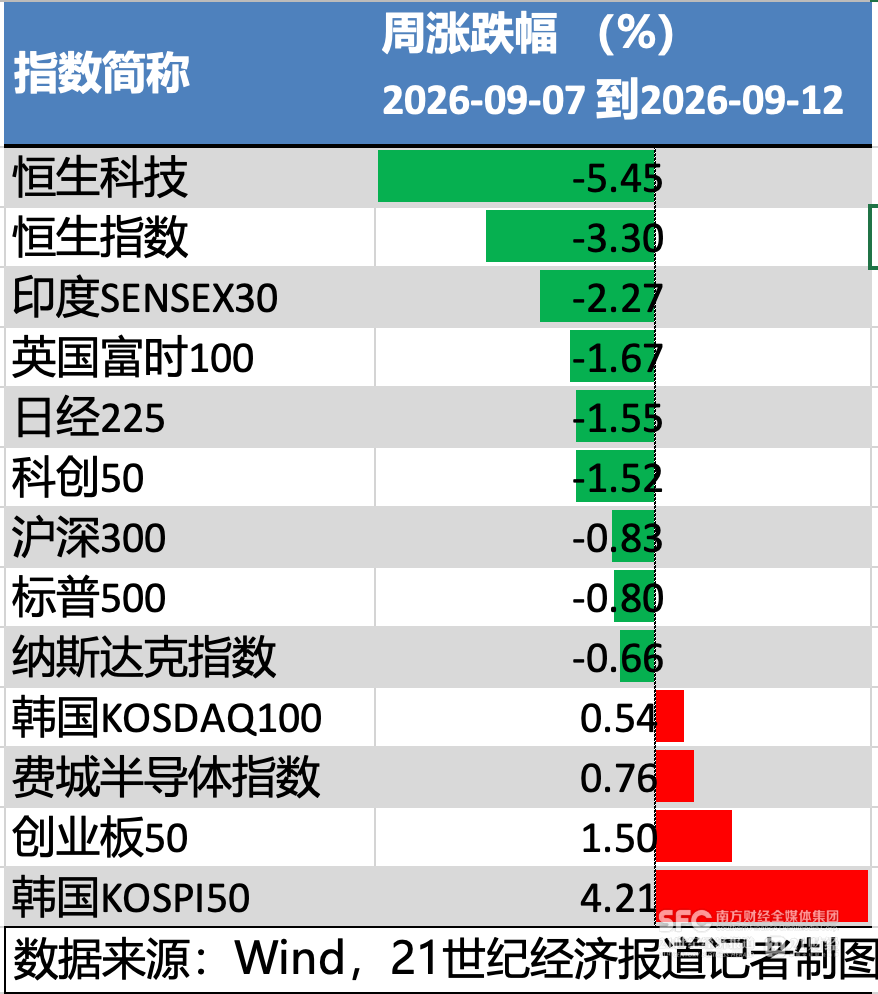
数据显示,恒生科技指数全周重挫5.45%,不仅显著跑输欧美与亚太主要股指,更在全球重要指数中跌幅居首;同期恒生指数、恒生国企指数分别下跌3.30%、3.61%,三大指数全线收跌。
从全球主要股指当周表现看,多数市场跌幅集中在1%至2%区间。印度SENSEX 30跌2.26%,英国富时100跌1.66%,日经225跌约1.55%,标普500跌0.80%;具体到科技类指数,科创50跌1.52%,纳斯达克跌0.66%,费城半导体指数、韩国KOSDAQ100、创业板50指数逆势上涨。
相比之下,恒生科技5.45%的周跌幅接近第二名的2.4倍,已经连续三周下挫。恒生指数也创下6月底以来最大单周跌幅。
分板块来看,据Wind香港二级行业数据,上周36个二级行业中仅9个收涨、27个下跌。收涨行业集中于硬件设备(+2.77%)、企业服务(+1.88%)、造纸与包装(+1.23%)、建筑(+1.21%)及石油石化(+0.89%)等;下跌行业则普遍集中在前期热门的成长与消费赛道,传媒(-9.83%)、医疗设备与服务(-7.12%)、软件服务(-5.97%)、汽车与零配件(-5.42%)、医药生物(-5.25%)跌幅居前。
分析人士普遍认为,港股承压源于多重利空共振,包括能源冲击、通胀担忧、加息预期升温、AI叙事受挫等。例如DeepSeek于9月10日大幅下调模型调用价格,引发大模型价格战担忧。此外,年内港股IPO募资已超3500亿港元,可能会进一步抽离流动性。
据银河证券测算,上周港交所日均成交额2097.03亿港元,环比减少397.29亿港元。上周南向资金累计净流入201.05亿港元,环比净流入额增加127.42亿港元。截至9月9日的近7天,港股中资股中,全球主动型外资基金净流出1.13亿美元,全球被动型外资基金净流入3.45亿美元,分别较上周减少1.37亿美元、增加4.21亿美元。
银河证券表示,本周港股方面重点关注指数能否止跌、缩量企稳,以及南向资金能否重新持续流入,投资策略上建议把握科技、有色资源、医药、油运/能源四条主线。
在中信建投分析师看来,港股受海外流动性收紧预期升温、AI赛道内部竞争加剧等因素影响而承压,市场风格转向防御与高股息,公用事业、电讯、能源等板块相对抗跌,内银高股息股成为弱市避风港;而原材料、消费、科技、地产、医疗等板块跌幅居前。
展望下周,港股走势将高度取决于海外流动性拐点与政策信号的落地。核心焦点在于北京时间9月17日凌晨的美联储9月议息会议。全球央行密集议息背景下,港股作为高度依赖美元流动性的离岸市场,短期仍将承受资金成本上行的压力。
“综合来看,在加息预期落地前,港股大概率延续震荡筑底格局,指数下行空间相对有限,但上行动能仍显不足;结构上,高股息、低估值、现金流确定的防御性板块预计继续相对抗跌。”中信建投宏观首席周君芝表示。

