
21世纪经济报道记者 何煦阳
南北二汽没有合并,它们交换了一家合资公司。
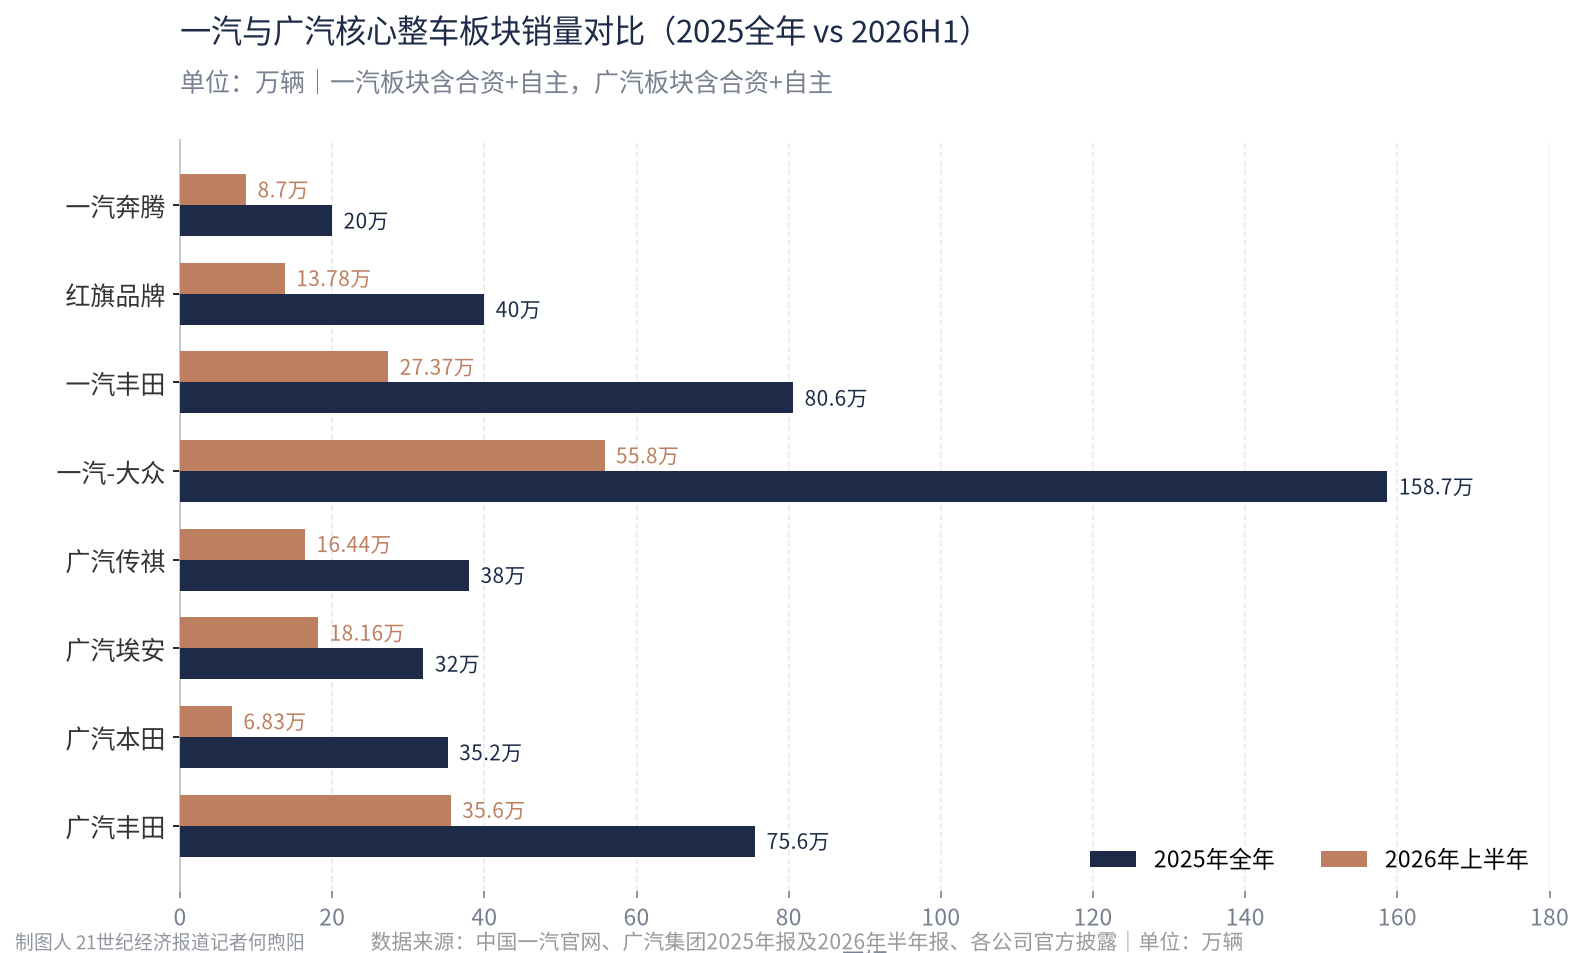
9月14日晚,广汽集团在上交所披露停牌公告:公司与中国第一汽车股份有限公司签署意向协议,拟以发行股份的方式购买后者持有的“某整车合资公司”部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽“第二大和具有战略影响力的股东”,但不构成实际控制人变更。
随后,有媒体报道,这家整车合资公司是一汽丰田,目前一汽股份持有它50%的股权。
换句话说,这是一场不花现金、股权换股权的交易。广汽发新股购买一汽丰田部分股权;一汽拿一汽丰田股权,换广汽股份,成为广汽第二大战略股东,广州国资委依旧控股广汽。
消息发布后的第二天,广汽集团(2238.HK)在港交所公告,H股将于今天上午九时起恢复买卖,随后股价大涨,9月15日收盘价为2.39港元/股,总市值约243.2亿港元。
据财新报道,南北二汽合作这只“靴子”悬了将近两年。此前该事项遭遇较大阻力,但随着行业竞争形势变化,双方合作又有了新的契机。一位接近一汽的人士说,一汽与广汽早有接触,但推进一直很缓慢,“这次是在相关政策指导下的重启”。
政策在四天前落地。9月11日,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,提出“加大汽车企业依法兼并重组和跨区域整合力度”。同日的发布会上,国家发改委产业发展司副司长邵稷表示,将以市场化、法治化方式推进企业间兼并重组,“避免在产品设计、技术研发等方面开展同质化竞争”。
南北二汽有各自的长板:广汽新能源转型更早,旗下新能源自主品牌埃安一度要IPO,目前正在与华为打造新品牌“启境”,寓意“开启智能化的新境界”;一汽体量更大,2025年全年销量330.2万辆,接近广汽的两倍。广汽在新能源转型上的经验,与一汽庞大的合资基本盘,恰好形成互补。
值得注意的是,目前双方签署的只是意向协议,未来尚存不确定性。但即便最终结果未定,这场南北车企的“资本联姻”里,那个最确定的潜在受益主体已悄然浮出水面。
广汽要利润,一汽要转型
一汽与广汽是家底不同、困境相似的两家车企。二者同样面临合资红利退潮的现实,都深陷自主转型资金短缺的困境。
2025年,广汽集团营收956.62亿元,销量172.15万辆。广汽本田与广汽丰田从前是广汽的“利润奶牛”,但其贡献的投资收益从2023年的83.49亿元暴跌至2025年的24.85亿元,两年缩水超过70%。
相比之下,北边的一汽家底更厚,但其每卖10辆车,7辆挂着大众或丰田的标。
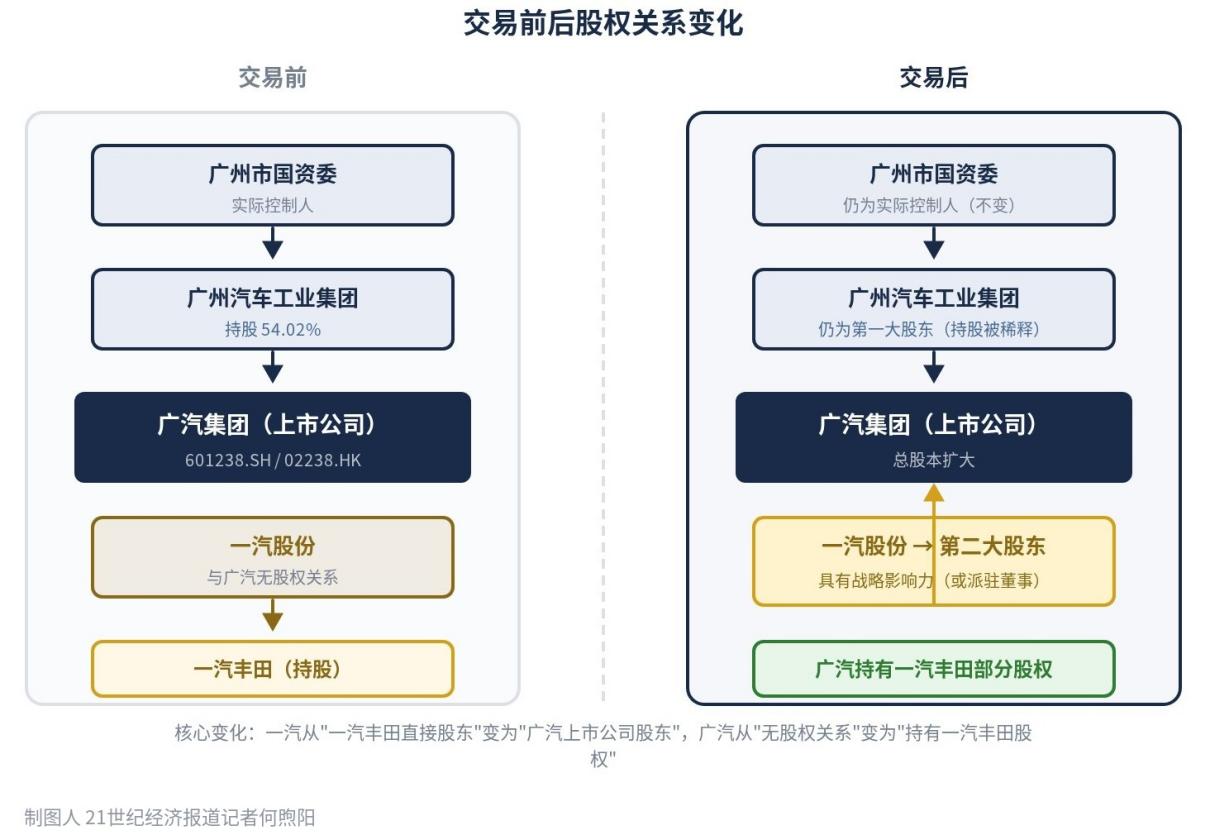
2025年,一汽营收5415亿元,销量330.2万辆,其中合资236.2万辆,占比约为72%。可与广汽一样,一汽的合资品牌也逃脱不了下滑的大趋势。2026年上半年,一汽-大众销量约55.8万辆,同比下降25%;一汽丰田销量为27.37万辆,同比下降27.4%,是一汽体系内下滑最快的一块。
但广汽新能源自主品牌已经跑出规模。2017年7月,广汽新能源成立,并在之后改名埃安,是国内传统车企里较早设立独立新能源品牌的车企。埃安的销量在2023年达到顶峰48万辆,之后逐年下滑,2024年~2026年上半年分别为37.49万辆、29.01万辆和18.16万辆。2024年,广汽宣布实施为期三年的“番禺行动”改革,全面向C端市场转型,目标是到2027年自主品牌销量占集团总销量60%以上、挑战200万辆。
番禺行动已逾两年,目前取得一定成绩:埃安i60连续6个月月销破万辆,昊铂埃安BU连续6个月月销破3万辆。向华为“取经”后打造的启境GX7、启境GT7等一系列产品也正在陆续投向市场。
改革需要钱——推动机制改革、打造新产品、建立新渠道等,每一样都离不开钱。这都反映在广汽的账本上:2025年广汽净亏损87.84亿元,为上市以来首亏;2026年上半年净亏损44.67亿元,同比扩大75.98%。
这使得作为上市公司的广汽,急需利润加持。
相比之下,一汽集团依旧靠合资维持营收,这家被称作“共和国长子”的央企,收入的大头至今来自一汽-大众和一汽丰田。
在合资品牌下滑的同时,一汽集团自主板块仍然薄弱,红旗是唯一的亮点。2025年,一汽自主品牌销量94万辆,仅占总销量不到三成,其中红旗贡献46万辆。一汽第一个真正独立运营的新能源乘用车品牌“悦意”,直到2026年5月才正式独立,比埃安晚9年。
长春市工信局在6月发布的“十五五”汽车规划征求意见稿写道,2025年一汽新能源产量占比13.5%,行业平均水平为48.1%,直接点名一汽“未来或将面临央企战略重组压力”。2026年前7个月,一汽新能源销量61.9万辆,其中入股的零跑贡献45.8万辆,超过七成。
一个缺现金、一个缺市场化新能源能力,南北二汽由此走到换股联营的十字路口。
没有现金交易,实现央地共治
面对困境,双方设计了一次“以股换股”交易:广汽集团向一汽股份定向发行新股份,来购买一汽丰田部分股权。这笔交易里,没有人出现金。
广汽拿到一汽丰田的部分股权,就意味着拿到了收入。一汽丰田的股权按权益法核算,每年会带来一笔与自主板块无关的投资收益,直接弥补广汽本田的利润缺口。
广汽也有理由相信自己比一汽更会经营丰田:2026年上半年广汽丰田销量下降7.6%,一汽丰田下降27.4%,两家的下滑速度差了三倍多。广汽丰田的新能源转型更快,其铂智3X上市16个月累计交付超12万辆,曾连续7至8个月蝉联合资新能源销冠。
同时持有丰田在华两家合资公司的股权后,广汽在丰田的产品分配、技术引进和利润分配上都能争取更有利的条件。两家合资公司在采购、渠道、售后上可以协同,丰田在华的产品规划和市场策略有可能统一,有望解决南北丰田的兄弟内耗问题。
广汽还获得了一个央企背景的战略股东。一汽股份的控股股东一汽集团是国务院国资委监管的副部级中央企业,一汽股份进入股东名册,广汽在发债和融资时的信用评级会更好看一些,在行业准入、项目审批和新能源补贴上可能拿到更多支持。同时,广汽集团第一大股东仍为广州汽车工业集团有限公司,在法律和治理层面仍保持独立。
对一汽来说,将持有的非上市的一汽丰田股权换成广汽A+H股的股票,实现了“资产证券化”,锁定期满后,这部分股票可以流通和变现。
身份也转换了。一汽从一汽丰田的直接经营者变成广汽的战略投资者,它的管理精力终于可以收回到自主品牌与新能源转型。之后它分享的也不再只是一汽丰田一家的收益,而是广汽整体的发展红利。
财新援引熟悉两家企业的人士说,一汽一直希望走出东北,拓展更大版图,广汽正是华南最大的整车基地。广汽在公告中表示一汽股份是“第二大且具有战略影响力的股东”,这意味着一汽不只是财务投资者,还可能拿到董事会席位,对广汽的重大经营决策有话语权。
从此,广汽依然是“广州的广汽”,但不再是“只属于广州的广汽”——它在法律上保持独立,在战略上与一汽深度绑定,是一种“央地共治”的新模式。
签字容易,融合艰难
但利好写在公告里,难关在公告外。
第一道是估值。
这次的交易方式是“以股换股”,广汽用自己新发行的股票去换一汽股份手里的一汽丰田部分股权。这部分股权估多少钱,直接决定一汽能拿到多少广汽股票——估高了,广汽老股东的股份被稀释太多,股民不愿意;估低了,一汽觉得自己的资产被贱卖,也不会同意。
第二道是丰田。
合资公司的股权转让需符合合资合同的同意条款,也要符合公司法关于有限责任公司股东在同等条件下享有优先购买权的规定。丰田可以行使优先购买权直接买下这部分股权,也可以在同意的条件里加价码。这张桌子上,丰田是唯一不听国资委指挥的一方,它点头的价格还没人知道。
丰田在华的销量正在加速下滑,2026年上半年销量下降17.1%,到8月已连续七个月下滑。它还有整合两家合资公司的动机,但过去两年它的整合尝试三次止步于试点和否认:
2024年底,市场传出丰田取消双生车型的消息,之后未见推进;2025年1月,36氪报道丰田双生车型合并方案,后又被一汽丰田否认;2025年7至8月,丰田在中国约10个城市试点渠道并网,同年10月丰田中国又澄清这只是“非常小规模的试点”,并非全面合并。
据《财经》报道,广汽集团不会全额收购一汽股份所持有的一汽丰田股份,这意味着“南北丰田”也不会在此次交易中合并。交易落地后,一汽丰田主体继续存续,股东将变为一汽股份、广汽集团与丰田系,丰田汽车将成为一汽丰田第一大股东。
第三道是治理。
一汽是长春的副部级央企,一把手由中央任命,管理风格稳健、层级分明。广汽是广州的市属国企,管理层由董事会聘任,且正在推行IPD与IPMS改革,把总部搬到番禺就是为了“让听到炮火的人做出决策”,制度更市场化。
两家在决策流程、考核机制和人才体系上都不一样。一汽股份派驻董事之后,广汽与一汽体系的每一笔往来都成了关联交易,须经独立董事和非关联股东表决。两套任命序列的人员也第一次坐进同一个董事会,怎样达成共识、怎样避免僵局,公告没写。
一位不愿具名的汽车智库专家对21世纪经济报道记者表示,企业的核心竞争力永远是管理,有了好的管理,后面好的协作、好的产品、好的收入等一系列环节才能水到渠成。“签字容易,艰难在后边的融合环节。不同的企业文化和管理架构下的两拨人,突然要统筹和协同,这没那么容易。”
尚存变数,为何广州最受益?
放眼中国汽车行业重组历史,南北二汽这次牵手,是一次政策推动下的“股权联姻”。但必须清醒意识到,重组预案的出台只是第一步,合资品牌衰退、汽车价格战的大背景,都让这次“抱团过冬”的未来充满了不确定性。
但无论交易未来走向如何,广州无疑是最确定的潜在受益主体。
这套换股方案最关键的设计是,广州国资委依旧是实控人,没有把广汽控制权让渡出去。这意味着,广汽总部、税收、核心产能全部留在广州,只是引入央企战略股东,并非企业搬迁或合并。
交易成了,广汽拿到一汽丰田部分投资收益,扭转持续亏损局面,广州国资委作为股东也拿到了增量红利。
广汽目前正处于上市以来最艰难的时期。2025年是广汽上市以来首亏之年,2026年上半年亏损同比进一步扩大;合资公司投资收益从2023年的83.49亿元,暴跌至2026年上半年的13.26亿元;整车制造毛利率连续为负,2025年为-7.35%,今年上半年有所收窄,但依旧为-6.7%。持股一汽丰田的这部分投资收益,对此刻的广汽无疑是雪中送炭。
此外,交易落地后,广汽将同时持有南北两家丰田合资公司的中方权益,广州将成为丰田在华布局的重要枢纽。如果后续推进南北丰田的采购、研发、供应链协同,作为地方汽车产业链重镇的广州,将带动本地零部件企业订单与产能的提升。
2019年到2023年,广州曾经连续五年汽车产量位居全国第一,2023年巅峰时产量为317.92万辆,占全国约1/10。整个广州聚集了12家整车制造企业,超过1200家汽车零部件企业,覆盖传统零部件及三电、智能化领域。
倘若交易不成,广汽维持现状,广州的汽车产业基本盘也不会受损,而这场意向合作本身,已经向外释放出广州在央地车企整合当中的战略价值。
当然,收益终究只是潜在预期,资本纽带不等于业务协同,所有红利都需要现实落地来验证。广汽公告A股停牌不超过10个交易日,9月25日前后会出台重组预案。

