
南方财经记者朱治宣
做电商代运营这行,最怕的从来不是市场变冷,而是命脉始终握在别人手里。品牌方随时可能收回运营权,或是压低服务费费率,增长天花板清晰可见。
但有人就是不服,要打破这个天花板。
由江西85后富豪王玉2011年在广州创立、从代运营起家的若羽臣,在近日披露的2026年半年度报告中交出了一组高增长数据:营业收入22.86亿元,同比增长73.29%;归母净利润1.67亿元,同比增长131.72%;经营活动产生的现金流量净额2.37亿元,同比翻倍。
但比增速更值得琢磨的,是其生意的底色变了。
自有品牌扛起半边天
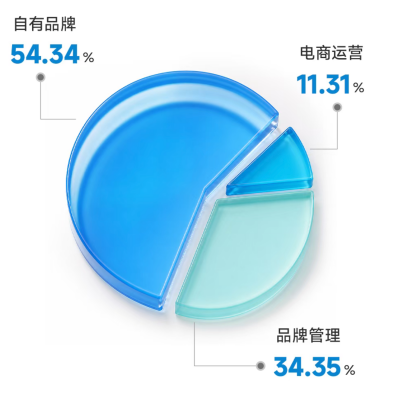
54.34%vs11.31%,这两个数据背后是一场持续了五年的身份切换。
半年报显示,若羽臣自有品牌业务上半年实现营收12.42亿元,同比增长105.83%,占总营收比重达到54.34%,首次超过品牌管理业务,成为第一大收入支柱。而传统电商运营业务营收2.58亿元,同比下降32.03%,占比收缩至11.31%。
一升一降之间,若羽臣用五年时间完成了从“代运营服务商”到“自有品牌公司”的身份切换。
 品牌突围的核心是手中的两张“王牌”。
一张是绽家。绽家上半年营收7.4亿元,同比增长66.87%。绽家在早已是红海的家清赛道中,靠“香氛”这个差异化切口硬生生撕出细分市场。
半年报显示,其战略单品香氛洗衣液已累计推出超30种香型,2026年6月推出的假日限定系列,上线单月GMV破百万元;新品蓝桉叶精油浴室清洁剂,上线即登顶天猫玻璃清洁剂新品榜榜首。
渠道端已形成线上线下全渠道布局:线上稳居天猫、抖音、京东等平台细分品类前列,618期间全渠道GMV同比增长超70%;线下深耕山姆、永辉等KA渠道,拓展名创优品、三福等新零售场景,同时布局朴朴等即时零售渠道,逐步从线上品牌向全渠道大众品牌渗透。
另一张“王牌”是斐萃。斐萃上半年营收4.04亿元,同比大涨152.63%。它走的是“超级成分+学术背书”的专业路线,锚定女性口服抗衰细分市场。研发端,1月成立斐萃科学抗衰研究院,3月携手北京大学医学部共建“北大医学-斐萃科学抗衰联合实验室”,用学术研究夯实成分可信度。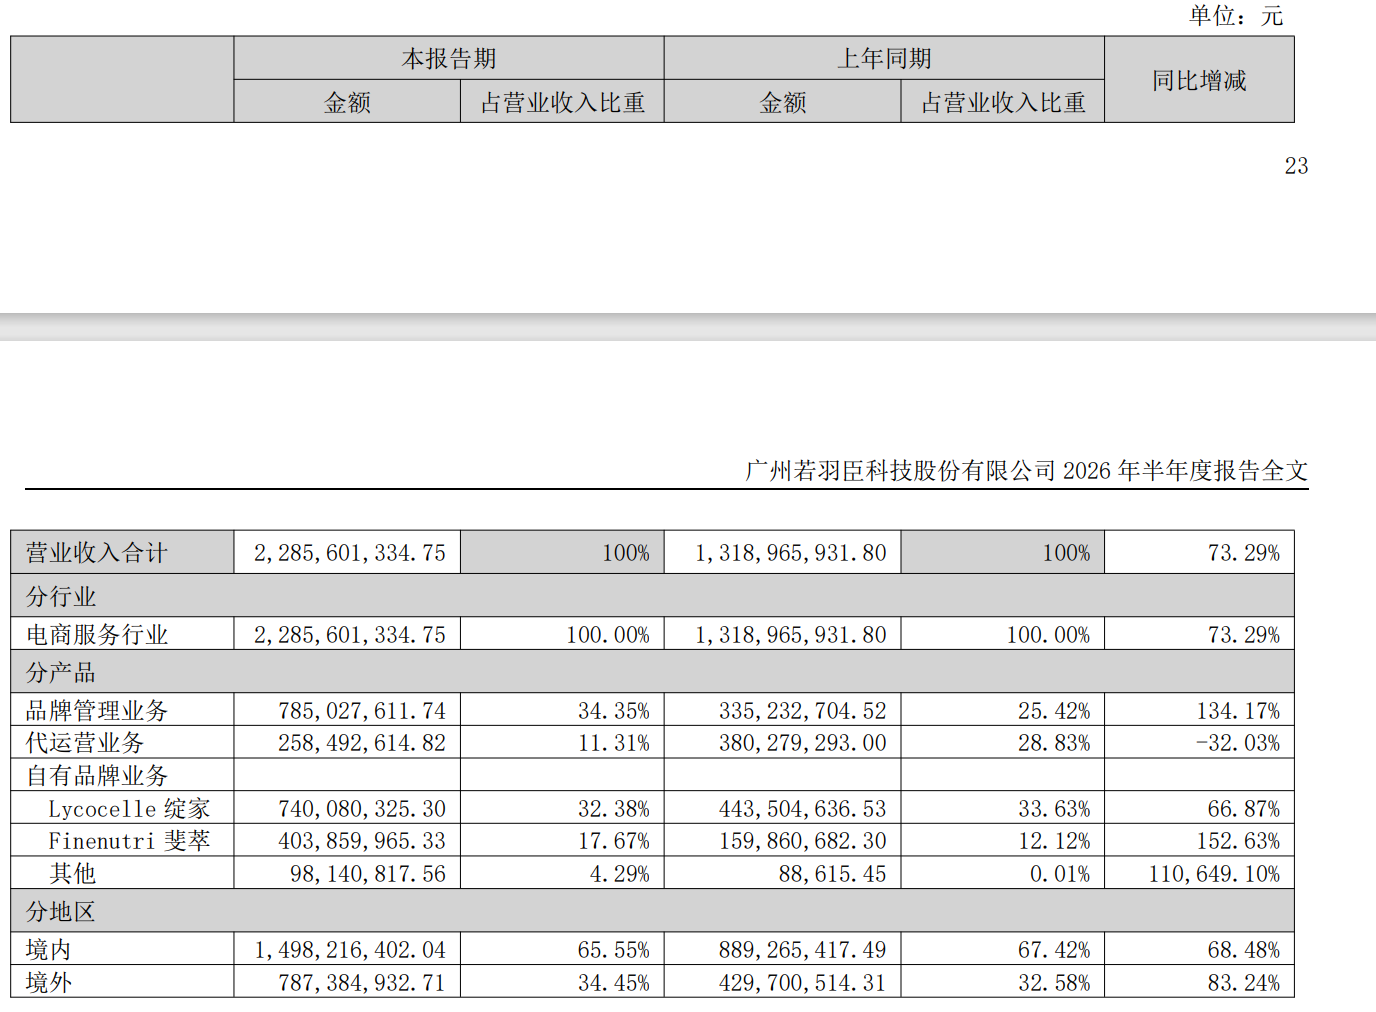
营业收入构成,图片来源公司半年报
此外,品牌管理业务也在快速增长,上半年该板块营收7.85亿元,同比增长134.17%,占比34.35%。
和单纯代运营的“按额取酬”不同,品牌管理的服务深度延伸至品牌定位、产品设计、全渠道布局、营销策划全链路,角色从“执行方”变成“品牌增长合伙人”。
半年报披露,合作品牌中,拜耳康王去屑品线GMV同比增长超160%,腺苷品线GMV破亿;贝乐欣依托新品驱动,上半年抖音渠道GMV破亿;DHC全渠道GMV同比增长超300%。
4月完成收购的百年高端护肤品牌奥伦纳素,将是对这套品牌运营能力的更高阶验证。
半年报披露,收购后公司迅速启动组织重组与团队整合,重新梳理国内外管理架构,接手运营天猫、抖音、京东等国内核心电商渠道,跨境全球购渠道同步上线。这笔收购的意义不仅在于新增一个营收板块,更在于将公司的品牌运营能力从大众价位带上了千元级高端赛道,若能跑通,将证明其品牌孵化方法论具备可复制性。
从代运营赚服务费,到品牌管理赚全链路运营溢价,再到自有品牌赚品牌价值,三层业务的盈利能力逐级抬升。
上半年若羽臣整体毛利率65.47%,同比提升8.55个百分点。自有品牌斐萃,毛利率高达86.68%,绽家毛利率67.78%,品牌管理58.59%,而代运营只有41.01%。
国金证券研报指出,若羽臣自有品牌矩阵成型,增长动能强劲。绽家稳健增长,香氛心智持续巩固。品牌管理业务也超预期增长,全链路服务能力再验证。公司完成对百年高端护肤品牌奥伦纳素的收购,补齐了高端护肤品类,形成“家清+保健品+护肤”的自有品牌矩阵。目前正全面推进团队重组、产品梳理和渠道整合,有望成为公司长期增长的第三曲线。
当然,高增长不是没有代价。
上半年若羽臣销售费用11.74亿元,同比增长96.01%,主要投向自有品牌的营销推广与渠道拓展。其中市场推广费10.43亿元,占销售费用近九成。半年报解释为“主要系收入增长对应推广费用增加所致”,同时也提示,自有品牌目前处于市场拓展期,后续如果加大市场推广、研发、人力投入,仍然可能影响盈利。
51%线上销量靠抖音,机遇还是风险?
在冲刺港股IPO的关口,若羽臣交出的这份半年成绩单可谓是让人眼前一亮。
不过,一个很少被拿出来单独讨论,但对于若羽臣至关重要的数字是:抖音渠道销售额,占了公司线上总销售额的51.32%。
该公司的线上销售拆开看,抖音占了51.32%,11.73亿元。天猫商城占比16.19%,天猫国际占比9.43%,京东只有5.88%。剩下的拼多多、小红书、快手的占比只在1%左右。也就是说,自有品牌的起势,高度绑定抖音渠道。
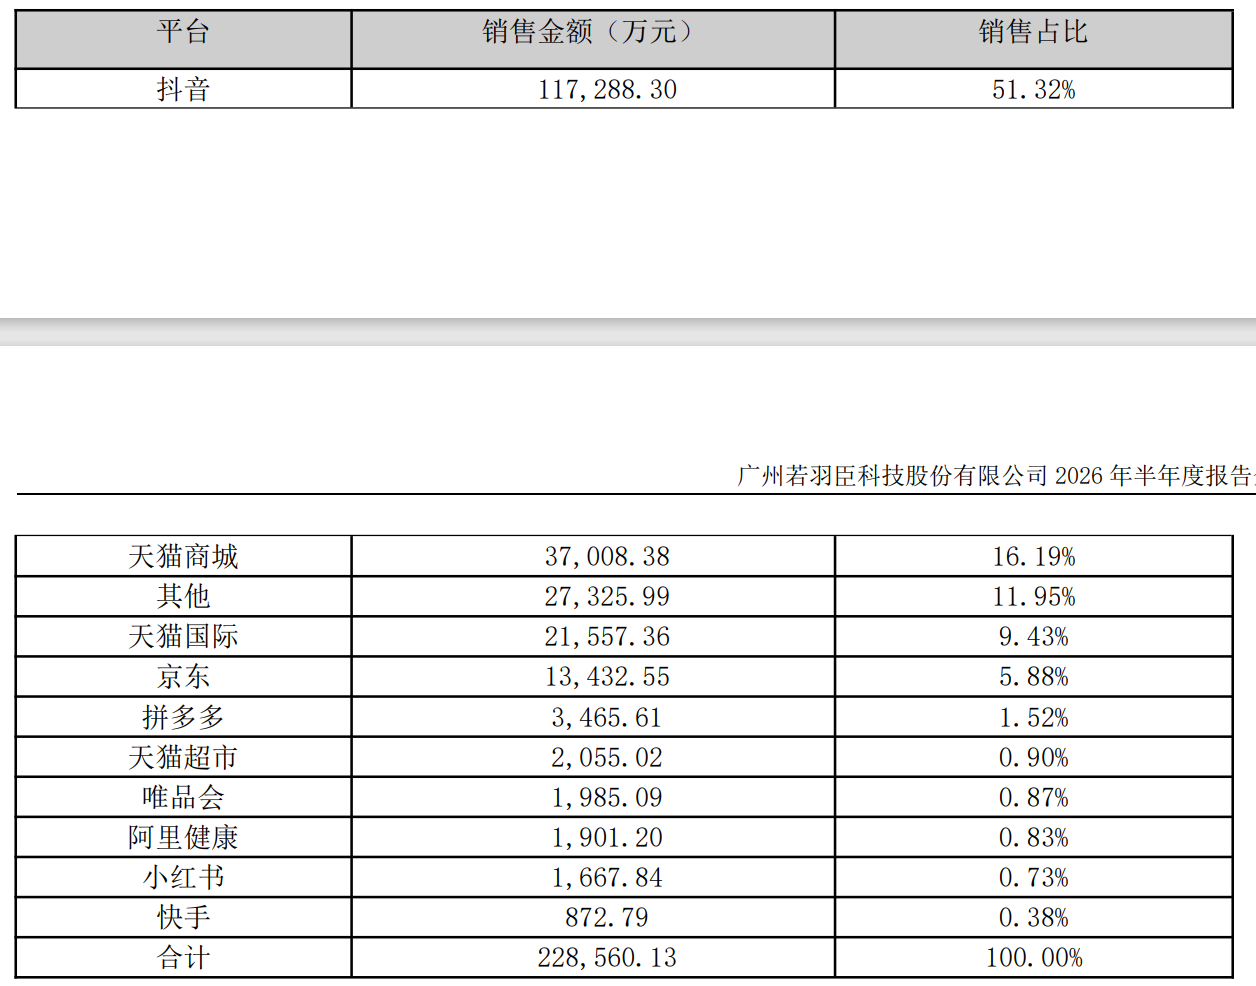
1-6月在各平台销售情况(不含策划服务收入),图片来源公司半年报
为什么是抖音?
这和公司的打法高度相关。不管是绽家的场景化种草,还是斐萃的成分科普,本质都是内容驱动的转化逻辑,刚好适配抖音“货找人”的推荐机制。再加上自有直播团队、分层达人矩阵的精细化运营,起量快、爆发力强是必然结果。
半年报“核心竞争力分析”中披露的2025年全年数据显示:该公司自营渠道零售额占全渠道零售额超75%,其中自有品牌在抖音渠道实现的零售额占自有品牌全渠道零售总额近七成。
但硬币的另一面,是渠道高度集中带来的结构性风险。
第一是平台规则的不确定性。流量政策、算法逻辑、推广成本的任何变动,都可能直接影响公司大半的营收。当前抖音流量成本逐年上行已是行业共识,目前公司靠高毛利尚能支撑,若后续投放效率持续下滑,利润端可能会承压。
第二是多渠道复制的难度。抖音验证成功的内容打法、直播逻辑,很难直接平移到天猫、京东等货架电商。而一个具备穿越周期能力的消费品牌,通常需要多平台均衡的渠道结构来对冲风险。
针对这一点,半年报也透露了应对方向:持续深化数智化布局,迭代多模态AI智能体,自研AI工具矩阵覆盖内容生成、智能投流、话术优化等环节,试图用技术提升运营效率、降低对平台流量的依赖。
若羽臣用五年多时间,把业务重心从代运营切换到了自有品牌,从数据上看,这场转型已经跨过了分水岭。
但接下来的考验才真正开始:如何把单一平台的流量红利,转化为全渠道的品牌定力;如何把少数几个爆品的成功,扩展成可持续的品牌矩阵。
半年报给出了阶段性答案,而最终能不能从“会卖货的运营商”真正长成“会做品牌的消费公司”,还要看后续的投入效率与渠道平衡能力。
截至9月11日收盘,若羽臣报28.75元/股,单日跌幅2.64%,总市值约89.43亿元。若羽臣股价今年以来下跌16.75%,而2025年全年大涨146.33%。

