
21世纪经济报道记者周慧
九安医疗董事长刘毅很讨厌富豪标签,他认为这是标题党,且不符合事实。
但是,在过去两年,刘毅通过对Kimi、沐曦等明星AI公司的押注,在投资圈声名大噪。
网络上和他有关的信息,很多是关于他两次抓住财富机遇的故事。
1967年出生的刘毅,1985年考入天津大学精仪系,毕业后曾分配到上海一家仪器厂工作,1995年回天津创立九安医疗。除了九安医疗董事长,他的另外两个身份都和母校有关:天津大学宣怀学院院长和北洋海棠基金发起合伙人。
近期,21世纪经济报道记者在天津见到刘毅时,他穿着黑色Polo衫,一个人准时出现在了采访现场。他胳膊和脸晒得黝黑,身形结实,看上去精气神很好。
刘毅硬科技投资的资本积累,绕不开九安医疗。2010年,九安医疗成为国内“电子血压计第一股”,上市之初在资本市场未有太多波澜。2011年,九安在硅谷成立公司。得益于渠道、品牌与FDA注册经验积累,2020年到2022年期间,九安的医疗产品先后多次取得海外政府方采购订单。2022年九安医疗归母净利润同比大增1664.19%。
从2019年和七位天大校友发起成立北洋海棠基金,到2022年开始在一级市场“寒冬”中逆势出手,再到连投月之暗面(Kimi)七轮、4.7亿元押注沐曦,还投资了包括阶跃星辰、正行创新等一批科技公司,刘毅的投资版图,从医疗向硬科技快速延伸,他被称为“风口捕手”。
很多人说刘毅运气很好,连续抓住了两次机会。
也有医疗行业投资人向21世纪经济报道记者提到,比较有意思的一点是,面对这笔迅速积累的财富,他并没有和很多医疗行业同行一样,把钱投到老本行做规模扩张。2022年开始,他陆续把钱投到了大模型和GPU赛道的多家公司,且避开了一个很快卷成红海的市场。
在接受21世纪经济报道记者的独家专访中,刘毅首次对媒体谈及转型硬科技的逻辑与方法论,以及投资Kimi、沐曦的决策案例。刘毅这样概括他的投资方法论:“投资很多时候是看天吃饭,天好了就赶紧种地收割,天坏了就少干点。”
刘毅还谈到了对AI泡沫以及近期二级市场剧烈调整的看法。他对自己的评价是乐观。他认为企业家是最乐观的一批人,不然他们的企业早就结束了。悲观者永远正确,乐观者永远前行。
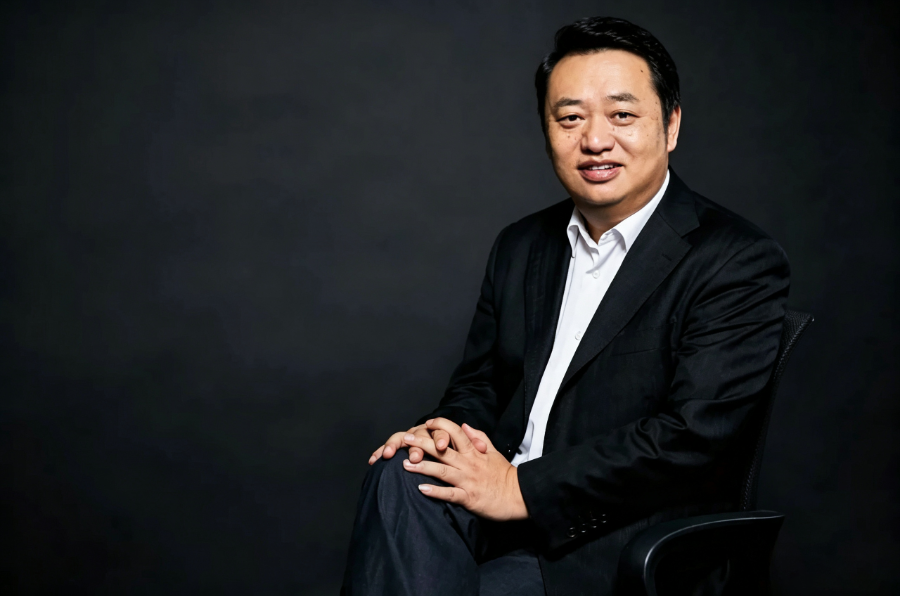 (九安医疗董事长刘毅,受访者供图)
从医疗到投资:信息差不是内幕,而是更早、更近、更准的一线事实
《21世纪》:2022年你为什么转向投资硬科技,而非更熟悉的医疗本行?
刘毅:我们看到的变化,是人口红利在减少,当前最大的红利是工程师红利,这是中国在全世界最有优势的人才资源供给,他们聪明、勤奋、上进心强,规模足够大,且极具竞争力。所以未来五到十年,科技创新一定会在中国涌现。过去四十多年,中国已经积累了足够充分的技术、资本,以及足够广阔的国内国际市场——土壤已经成形,这就是我们下决心投科技的根本原因。
《21世纪》:第一轮投Kimi的时间是2023年,相对早期,这个时间点是不是选得很好?
刘毅:2023年是好时机吗?当时中国一级市场其实很难募到资:美元基金因为地缘原因不出资,人民币出资方也因退出不畅而谨慎出手,一些非常好的GP都募不到资。
九安是在2022-2023年这个低谷期开始出手的,先后给大概9家一级市场VC出资,其中两家是医疗,其他都是科技。到2024年,我们作为LP又和天津市政府一起发起了50亿元的母基金。
换一个角度看,这反而算赶上了好时候:人民币不出资,美元也不出资,我们突然愿意出资,就更容易接触到当时最好的一些GP。前后算下来,我们给三四十家GP出过资。
至于这个时机,现在回头看,好像是我们抓得早了一点。但说实话,这不是什么先知先觉,只是尊重常识。
《21世纪》:大家都说人很难赚到认知以外的钱,你跨界做科技投资,是怎么获取高质量信息的?
刘毅:人和人的区别,第一是信息差,信息差不是内幕,而是更早、更近、更准的一线事实;但只有信息,没有认知,不会行动,也没用。
对于我们来说,首先得学习,科技变化这么快,不持续学习,根本跟不上。
我们给30多家基金出资,能跟这些基金进行深度的交流沟通。他们对行业、对项目的看法和判断,本身就是很宝贵的经验,也是我们重要的信息源。不同基金的观点可以进行交叉验证。
十天决定投沐曦4.7亿元 不到一年浮盈10倍
《21世纪》:有没有印象深刻的投资决策案例?
刘毅:举个例子,2025年2月,我们在看沐曦,原来不紧不慢,突然接到公司通知:“十天之内必须决定投不投,十五天内必须打款。”对于这样一个GPU项目,既不能说不,也不能说是。
那怎么办呢?只能快速把能验证的人都问一遍。我们有子基金的创始人投过沐曦,砺思的曹曦和心资本的韩彦,都在沐曦估值十亿元的时候投了。我们就问他们俩:你们当时为什么投沐曦,现在怎么看?他们都给了很正面的回答。第二天一早又打来电话,说他们内部也开会讨论了,这轮也要投。
我们投资的基金——星连资本和SEEFund投资的两家公司,正好用了沐曦的芯片,也给了非常正面的反馈;另外,投沐曦竞争对手的基金,也给了我们一些意见。几方面的信息放在一起,交叉验证下来,要不要投沐曦,其实就比较好判断了。
决策的时候,北洋海棠基金发起合伙人、仁爱集团董事长马如仁讲了一句话:“这就是20年前的房地产,大户型、小户型、别墅都能卖掉,好地、差地、边角地,地贵不重要,都能赚钱,应该多投。”
所以我们很多时候不是一家投,我们是一个基金群在投:校友基金、自己的基金、合作方的基金、LP。那轮我们给沐曦投了4.7亿元。没想到沐曦年底就上市了。上市开盘市值就到了三千多亿元,我们收获了超级独角兽,账面浮盈10倍多。
《21世纪》:你现在会觉得GPU公司投少了吗?
刘毅:是啊,2025年9月份之前,窗口其实是开着的,第一梯队的GPU公司我们基本都有机会投:沐曦、摩尔、壁仞、天数智芯、燧原、昆仑芯。现在回头看,这些公司不是已经上市,就是马上要上市。所以再问自己“是不是投少了”,答案肯定是投少了,应该多投几家。
大模型公司都看了一遍 押注月之暗面杨植麟
《21世纪》:当时投大模型公司的时候,是怎么选的?
刘毅:2023年6月,我们把大模型公司都考察了一遍。
内部讨论时,第一个问题是:投不投?大家的结论是应该投。大模型这个技术变化带来的改变太大了,可能比互联网、移动互联网还大。在这个大趋势里,模型是基本能力,我们应该投。
第二个问题是:投谁?我们当时把问题简化成:投科学家,还是投企业家?大家的一致结论是投科学家。因为技术还没有收敛,大家都还在“登月”,最重要的是技术进步能力。只有创始人本身是科学家,才可能带着团队在技术攀登中一直走在前面。杨植麟就是这样的科学家。
如果投企业家,他不在技术一线,还得再找一个很强的CTO;可问题是,最顶级的科学家很多已经自己创业了,很可能是找不对或找不到。
《21世纪》:你投了这么多公司,哪个创始人印象最深?
刘毅:第一个当然是杨植麟。他说公司的竞争优势主要是两方面,一个是人才密度,一个是算力。
我就问他:你怎么吸引人才、留住人才?他说了四点。第一,他有tech vision,能让认同他vision的人愿意跟他一起干;第二,他在技术圈有影响力,知道谁牛,牛人也找得到牛人;第三,他自己就是搞技术的,对技术人员有同理心;第四,融资和产品发布这些里程碑事件,也能让团队不断形成更强的凝聚力。
我们当时就想,一个30岁出头的小伙子,能把人才问题讲得清清楚楚,给人的感觉就是特别通透。Kimi,我们海棠基金群连投了七轮。
《21世纪》:一个当时只有31岁的人,你怎么能说他“通透”?
刘毅:这是天赋。
《21世纪》:你平时跟这些创始人联系多吗?怎么做投后管理?
刘毅:有什么需要投后管理的?这么牛的人,不需要什么投后管理。不干扰、不打扰、不添乱,就不错了。他在创业,遇到具体困难,终究需要他自己去面对。如果这个时候,我们能提供一些咨询、交流和帮助,已经很好了。
《21世纪》:大家都说AI是年轻人的事业,你们做AI投资是不是也对年轻人有很厚的滤镜,比较青睐“小天才公司”?
刘毅:我们确实见过很多这样的“小天才”。我们基金有一位实习生,是一位未毕业的清华博士,他创办的公司上一轮估值已经达到6亿美元。
这里面还是有逻辑的:他在一个大风口里,找到了一个特别的点,并且说服投资人相信了这个点;这个点在风口中还没有人能做出来,而他有很强的优势,逻辑就成立。只是风口太大了,所以估值也拿得很高。
《21世纪》:你会担心别人说你是“老登”,或者之前创立的公司是“老登”公司吗?
刘毅:本来就是这样,只不过我不想这样。那怎么能摆脱这种标签?抓住时代的变化,拥抱时代的变化,这是我们最本质的想法。
《21世纪》:有没有比较失败的案例?
刘毅:以前有很多。大家看到的是成功,是因为现在AI这个大势下机会多、胜率大:需求增长太快,供给不足。从大语言模型到视频模型,到AI Infra,再到芯片,机会太多了。过去半年,这些公司估值涨几倍、涨十倍的都很多。这个时候,投资风格可能需要转变,决策快、下手重就很重要。
投资很多时候是看天吃饭。天好了,你就赶紧种地收割;天不好,就少干点。
关于AI泡沫:泡沫迟早会来,但现在还没来
《21世纪》:关于AI泡沫,你怎么看?
刘毅:讨论泡沫之前,首先要回答的第一个问题是:AI到底有多大?把这个问题想清楚了,才能讨论泡沫问题。
比如AI从会聊天到能干活,这个市场到底有多大?现在熟练用AI的人可能最多有几千万人,如果有10亿人用呢?你要想清楚,AI给世界带来的改变和市场规模到底有多大,这才有第二步的泡沫问题。如果它有那么大,那现在就没有泡沫。
《21世纪》:你相信它有多大?
刘毅:孙正义说过,到2040年,AI产业至少能占到全球GDP的20%,也就是40-50万亿美元的市场。如果这句话成立,那现在当然还很早。现在从各方的估计看,到2030年,高盛最新预测,算力要新增170GW,需要投资至少8.5万亿美元,AI基建全是供应问题,没有需求问题。
我们身边也能看到,真正把AI熟练用到工作的人,其实还没那么多。最近Token的消耗量涨得很快,但Token的价格也下降得很快;换算到真实使用者,能用得上、也用得到这个量级的人,依然很少。比如九安医疗自己,现在每月 Token 的使用量已经超过万亿个,但全社会能达到这个量级的公司还不多——从这个角度看,AI 的普及还早。
所以,现在谈AI产业泡沫,可能还为时过早;当然,发展也不可能一路顺风顺水。
《21世纪》:以美国的OpenAI和Anthropic为参照,Anthropic正在冲IPO,其市场表现是否也会影响中国模型公司的估值?
刘毅:以Anthropic为例,如果今年ARR能做到1000亿到1200亿美元,那它按1.5万亿美元、甚至2万亿美元上市,大家未必会觉得有泡沫——折算下来20倍PS,并不是不能接受。
现在判断估值有没有泡沫,最大的衡量指标,其实就是OpenAI和Anthropic的收入增长速度。Anthropic差不多一年十倍增长;如果这种速度还能保持,那它就谈不上泡沫。问题在于,谁都不会相信它明年还能十倍增长,可能连Anthropic自己都不信。
《21世纪》:在你看来,泡沫会有吗,来的时候应该是一个什么情况?
刘毅:泡沫肯定会来,这一点是肯定的。真来的时候,一定是公司市值脱离基本面。投资者开始认为,任何对 AI 的投资都不会出错。
比如到50倍PS,也就是50倍收入比,那基本就是泡沫了。为什么二级市场更容易失控?因为散户在公开市场能买到它,不像一级市场买家,多少还有点判断力和理性。一旦大量散户涌进来,又不断加杠杆,就像上半年的韩国,人人都是股神,人人加满杠杆,最后市场一调整,全是血本无归。
还有一层:一家公司值1万亿美元,那是财富,不是货币;可一旦上市,它就有了变成货币的可能。如果大家都想把它变成货币,市场上根本供应不出这么多货币。这么多公司估值涨得这么快,都要变现怎么办?根本承受不了。
所以问题根本还是脱离基本面。我的预测是:30倍PS,泡沫就开始出现;50倍PS,可能已经很高了。2000年纳斯达克综合指数市盈率曾高达200倍。
泡沫迟早会来,但我觉得现在还没来。4月份我在硅谷跟一线基金交流,问他们:现在AI有没有泡沫?和互联网时期比,处在哪个阶段?有位基金经理说得很好:和互联网时期相比,大模型处于1995年,电力处于1996年,芯片处于1997年,初创公司处于1998年末,而互联网泡沫出现在1999年中到2000年4月。但我个人觉得,现在的创业公司已经不是1998年底,更像1999年初了——初创公司的估值已经很高。
《21世纪》:从创业到投资捕捉风口,你觉得自己的运气和实力各占多少?
刘毅:其实很多时候,是时机更重要。时势造英雄,形势比人强。我们正好赶上了 AI 这个巨大的变化,手上又正好有一定的资金,就顺势抓住了这个机会。说到底,所有人都是时代的产物,也可以说是运气。什么时候有过这么好的行情?投这些GPU公司都能赚钱。
所以,不同形势下,投资风格也不一样。现在是“猛人”的时代,硅谷很多基金在投资逻辑上都有很大改变:
第一,从早期到后期都投,不局限于某个阶段;第二,一个行业不是只投一家,Anthropic和OpenAI可以一起投;甚至有些基金不分一级市场、二级市场,只要是好公司都可以投。结果就是,很多头部公司背后的投资基金高度重合。
最近,二级市场有剧烈的调整,大家对AI基建产生的巨量资金需求,以及能产生收益的回收周期,产生了疑虑,但需求并没有改变,这并不是基本面的问题。
市场本身就是个放大器,涨的时候放大乐观,跌的时候放大恐惧。做投资,之所以有机会赚钱,就是知道的东西比市场更多,能早一点行动。
《21世纪》:你个人对风险的接受度非常高?
刘毅:企业家不都是这样的人吗?如果企业家对风险的接受度不高,企业早就结束了。
企业家干的,就是把别人不相信的事,一步一步做成越来越多人相信的事。首先你自己得乐观,不乐观就干不下去。
但企业家做风险投资,也有问题。他自己走出来之后,容易从自己的经历去看所有企业,这未必对。很多创业公司都会失败,都是九死一生;他能走出来,有幸存者偏差,不代表大家都能这样走出来。企业家天然更容易看到积极的一面,也更容易对积极的一面下注,反而忽略了困难的一面。
《21世纪》:产业界做投资,跟那些一直做投资的人相比,有什么不同?需要规避的弱点是什么?
刘毅:还是风险意识、风控。企业家都是乐观的,看什么都能干成;投资人看过太多失败案例,考虑的因素自然会多一点。当然这没有优劣。
比如AI时代,很多半导体基金其实是看过那些GPU公司的,但都不敢投。为什么?满眼都是风险。半导体行业过去全是问题,他们看到的也都是问题。但时代变了,AI来了,需求暴增。
有一个故事,投资家德鲁肯米勒25岁去银行实习,留下来了,一年后升为分析师主管。他后来问恩师:部门里这么多有十多年经验的分析师都没被提拔,为什么提拔我这个没经验的人?恩师回答他:那些人经过十多年熊市,看过太多失败,胆子都没了,满眼都是风险;我需要找一个没有这个经历、敢开枪的人。
德鲁肯米勒自己现在都说,很怀念三四十岁敢开枪的自己;现在顾虑多了,很多时候反而不敢做决定。
所以AI时代突然来了之后,机会多,胜率也大,投资风格也需要转变:投一个,很容易失败;但你投多了,总会有跑出来的。
《21世纪》:所以说,你是一个特别乐观的人?
刘毅:悲观者永远正确,乐观者永远前行。早期投资不乐观,根本没法投:九死一生的事太多了,不定什么时候就冒出一个意外。所以不是看不见风险,而是看见之后,还敢往前走。
《21世纪》:你已经投出了Kimi、沐曦两家超级独角兽,AI时代如何投出超级独角兽?
刘毅:我们靠的是一套“生态驱动、全面覆盖”的打法——价值为锚,趋势为帆。
我们把 LP 生态圈当作信息引擎,将 LP 生态作为全行业的信息底座,把 GP 的一线感知制度化地转化为自身的决策动力。这种结构保证了我们在项目筛选上具备先发优势,在执行层面具备多维工具包。
落到行动上:第一,设立 50 亿元科创母基金,配资形成 150 亿元基金群,在全国遴选 30 家以上不同阶段、不同领域的著名创投基金设立子基金,出资子基金全覆盖——算法、算力、应用、数据,一个赛道都不缺;第二,深度绑定,每家基金每年推荐至少一个可以跟投的项目。所以我们“不一定在第一轮、第二轮就上车,但是总有上车的机会”,从早期到后期都可以投,很多项目就是这样上车的。
学科优势不会自动变成公司 致力于母校科创生态打造
《21世纪》:你投的大多公司在北京、上海,特别是清华系的企业。天津大学跟清北相比,还需要补齐什么?
刘毅:和清北比,我们的打法一定是错位竞争。人家大模型、AI做得很好,我们为什么要重复去做?天大的看家本领在化工、材料,化工更是全国第一;再落到产业方向上,就是碳基半导体、碳基功能材料、合成生物与低碳生物制造、碳循环与碳回收。这些才是天大的主场。
但学科优势不会自动变成公司。高校成果转化最难的,不是写论文,也不是最后做大做强,而是中间那段从实验室的样品到产品的“工程化、产品化”。一个成果要过概念验证、小试中试,成本高、周期长、短期没收益,很多成果就死在这儿,大家叫它“达尔文死海”。所以我一直说,不能简单让科学家都去创业。科学家的战场在实验室,企业家的战场在市场。中间这段路,要有人陪他们走。
在 2017年世界校友大会北洋夜话上,我发起一个倡议:能不能成立一支校友基金,支持老师、学生、校友创新创业项目,在他们创业初期缺资金、缺资源、缺人脉的时候支持他们、孵化他们,让他们创业成功后回报母校、回报社会。仁爱集团董事长马如仁、利安隆董事长李海平等 7 位校友企业家积极响应,北洋海棠基金就这样从1亿元起步,走到今天,已形成100多亿元的创投基金群。
《21世纪》:相对国内其他高校来说,你们有什么差异化竞争的点?
刘毅:我们的愿景,得放到这个时代里说——科创中国、人工智能,机会就摆在这儿。
在这样的机遇下,天津大学创新创业生态,是由一群校友企业家用商业化、市场化的方式做起来的,我们要打造的是创新创业生态的“天大+碳湾”模式。
天津大学创新创业生态立起了三大支柱——北洋海棠基金、天津大学科技园、宣怀学院/创业知本社。北洋海棠基金负责投资,天津大学科技园负责载体和孵化,宣怀学院、创业知本社负责育人和赋能。
为什么叫碳湾?天津在环渤海湾,环渤海像一个“C”,碳的化学符号也是C;天大的看家本领,又正好卡在碳元素、碳材料、碳产业、碳生态这条线上。
所以我说,他们叫“硅”,我们叫“碳”;他们叫“谷”,我们叫“湾”。杭州有“六小龙”,天津有自己的“碳湾七星”。这不是贴标签,是真刀真枪地做生态:汇聚碳研究者,培养碳千里马,投资碳创业者,吸引碳企业落户。等这片土壤厚了,项目自己会冒出来。我们要看的不是一两家公司热闹,而是未来这里能不能长出一批千亿市值的企业。
所以这件事绕到最后,还是那几句话:我们要有自己的梦想,一步一步做,一年一年变化。一群人,一梦想,一起拼,一定成。斯坦福早期也只是一所普通的农场大学,硅谷只是大农村。天津大学招收的是全国前1%的学生,天津也是大城市,为什么不能有自己的梦想?
我们给自己定了一个五年的目标:围绕天津大学科创园,打造40万平方米创新创业载体,吸引500家科技企业入驻,汇聚一万名以上天大、南开的优秀青年学子,让他们在学校周边创业、安家。更长一点看,十年内,招引和孵化30家科技成长型企业,孵化出10家独角兽。

