
国庆长假接近尾声,A股将迎来10月首个交易日。休市期间,海外市场经历了非农数据大幅不及预期、美债收益率剧烈震荡、美股屡创新高等一系列关键变化。多家券商最新研判认为,节后资金回流与超跌修复有望推动市场反弹,但能否升级为更大级别行情,美债收益率走向仍是核心变量。
据新华社报道,美国劳工部2日公布的调查数据显示,美国9月新增2.9万个非农就业岗位,大幅低于8月向下修订后的13.3万个,也低于此前12个月平均每月增加4.5万个的增幅。
更为关键的是,美国劳工部同时将7月非农就业岗位的变化由增加2.1万个下修为减少1万个,将8月新增非农就业岗位数由16.2万个下修为13.3万个。就业数据的全面走弱,令市场对美联储进一步加息的担忧明显缓解。
申银万国期货研报认为,9月非农数据显著不及预期,叠加8月核心PCE低于预期,削弱10月加息预期,但美元指数与美债收益率仍保持高位运行,10年期美债收益率上行至5.3%上方,美元指数上行至102关口上方。从CME美联储观察来看,当前10月维持利率不变的概率升至76.2%,12月加息25bp的概率为67.1%。市场对10月加息的预期已明显降温,但仍保留年内加息可能。
受加息预期降温推动,美股在假期期间持续拉升。10月1日至6日,纳斯达克指数累计上涨2.75%,标普500指数与纳斯达克指数均创历史新高。AI交易热潮依然强劲,费城证券交易所半导体指数继续走高,英伟达股价再度创下历史新高。AI基础设施投资热潮正从芯片向电力、数据中心产业链扩散,市场对AI资本支出持续增长的预期,仍是推动科技股上涨的重要因素。
欧洲市场同步走强。10月6日,英国富时100指数报收于10541.69点,涨幅0.42%;法国CAC40指数报收于7865.07点,涨幅0.40%;德国DAX指数报收于25449.19点,涨幅0.77%。
不过,与欧美股市的普涨不同,亚太地区出现较为明显的分化。A股休市期间,港股市场经历了4个交易日(10月2日、5日、6日、7日)。由于南向资金缺席,交投略显清淡,恒生指数累计下跌1.96%,恒生科技指数下跌1.4%。假期首日港股跳空下跌,此后有所修复。
亚太其他市场方面,日经225指数4天3涨,累计上涨5.89%;韩国综合指数因10月5日休市,3个交易日累计上涨1.51%。不过,10月7日亚太市场出现回调,日经225指数收跌0.92%,报70035.71点;韩国综指收跌1.98%,报6803.90点。
回到A股市场,节前处于多重约束交织的博弈阶段。中国银河证券指出,节前,市场处于关键窗口催化与短期成交约束之间的博弈阶段,市场轮动较快。中美第八轮经贸磋商达成多项成果共识,为节前市场风险偏好提供重要支撑,但资金面或仍受跨长假风险溢价与三季度末机构考核的双重约束。
针对节后A股走势,多家券商基于历史规律、资金面、政策面与外部环境给出明确研判。东吴证券复盘2006年至2025年近20年数据发现,A股存在显著“国庆效应”:节前量能自T-8日起持续回落,节后首个交易日仍维持缩量,T+2日起流动性显著修复,节后大盘往往快速上行,行情多持续至T+5日附近。
光大证券同样结合往年经验分析认为,往后看,受节后资金回流影响,A股10月大概率将回暖,不过美联储年内仍存加息预期,海外高利率环境对高估值成长板块的估值约束短期内难以消除,加之国内内需修复仍待政策进一步发力。因此,综合来看,A股节后或有更加积极的表现,但整体行情可能较为温和。
中泰证券则表示,持股过节判断在海外市场得到验证,但节前A股科技表现弱于预期。假日期间纳斯达克再创新高,日韩股市整体较强,港股较节前基本平稳;A股科技板块在节前继续调整,长端美债收益率上行是主要压力。节后资金回流和超跌修复有望推动市场反抽,但反弹能否升级为更大行情,取决于美债收益率能否出现大级别拐点。
配置方向上,机构共识聚焦“攻守兼备、业绩优先”。中信建投证券预计,节后修复行情后,A股整体仍将延续震荡格局,建议继续保持攻守兼备的均衡配置。进攻端:以AI算力(PCB、CCL、电子布等)、创新药为核心。防御端:以银行、非银、煤炭、公用事业等红利板块为底仓。
中泰证券表示,节后可适度向多头倾斜,美债收益率拐点是进一步加仓的核心条件。进攻方向上,可继续关注科技、国产半导体设备、中证2000及部分有色。若美伊谈判取得突破、长端美债收益率明确回落,可进一步提高科技与中小市值仓位。此外,医疗器械的资金面值得关注。地产、建材主要交易政策预期,配置仓位宜保持克制。节后反抽能否演变为更大行情,重点观察美债收益率、科技ETF承接与机构资金回流能否同步改善。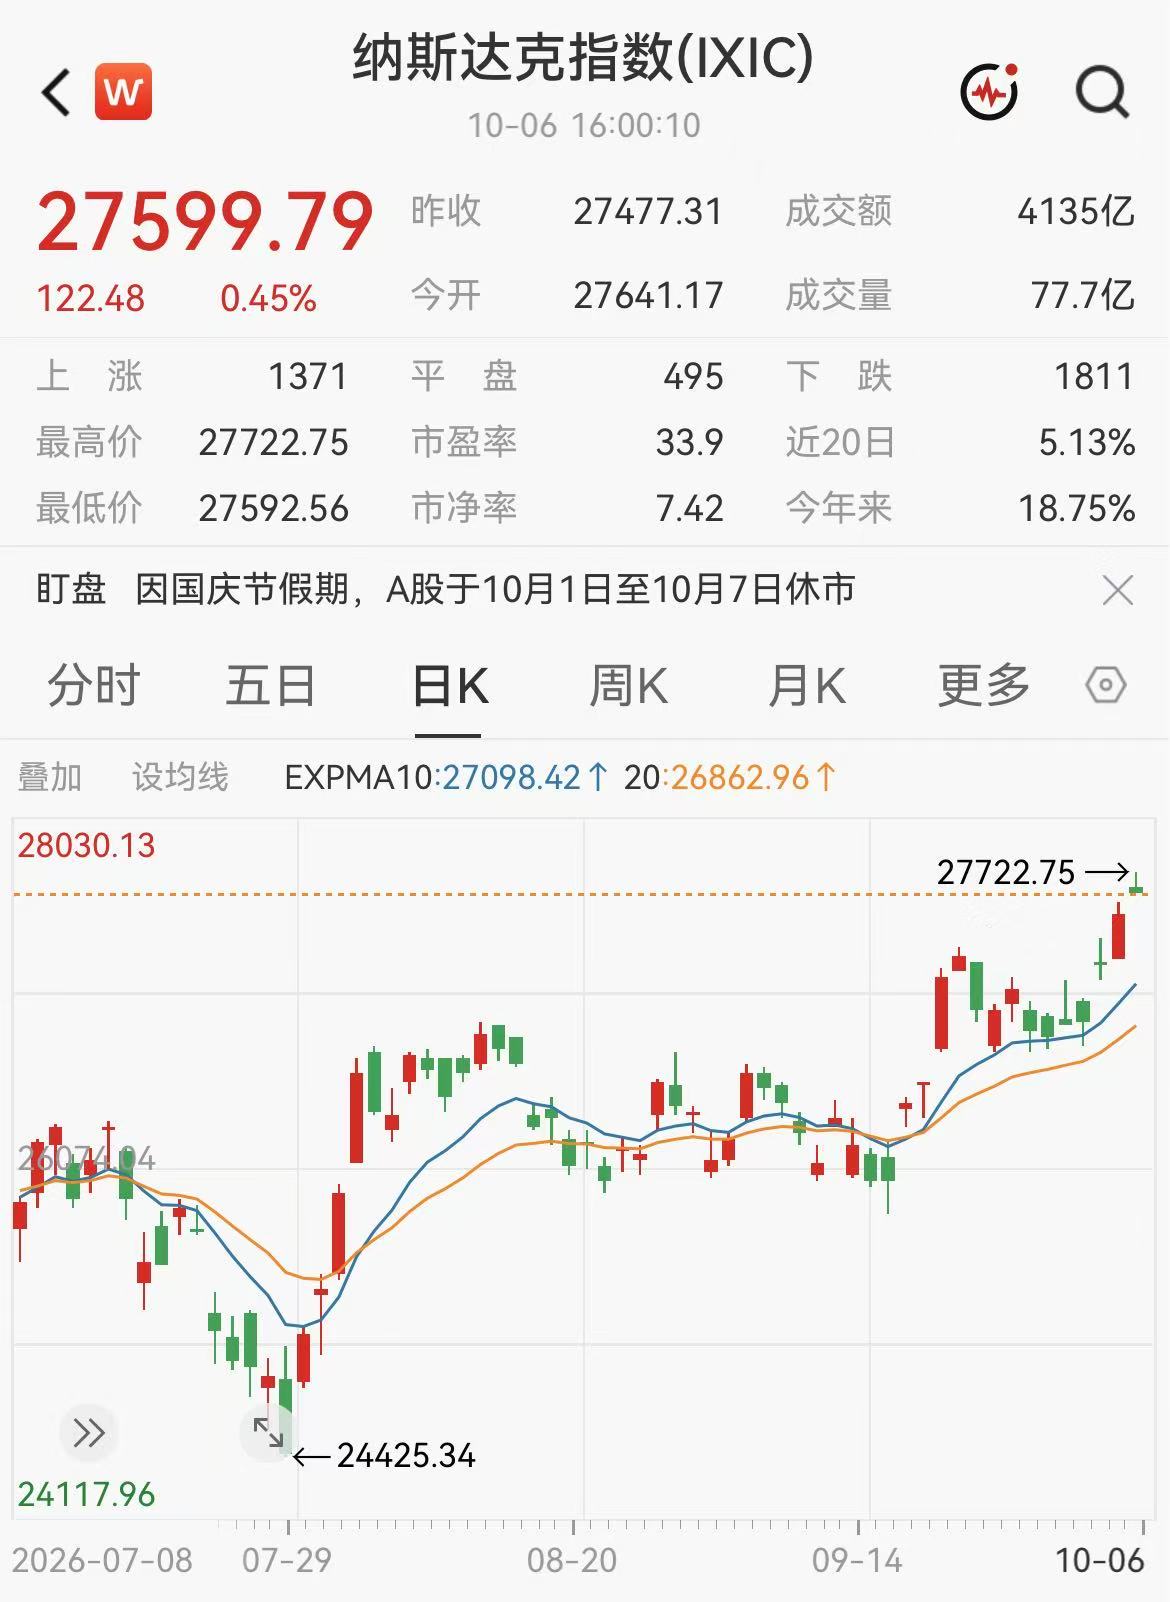
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)

