
21世纪经济报道记者 叶麦穗
10月21日,银行业理财登记托管中心发布《中国银行业理财市场季度报告(2026年三季度)》(下称《报告》)。
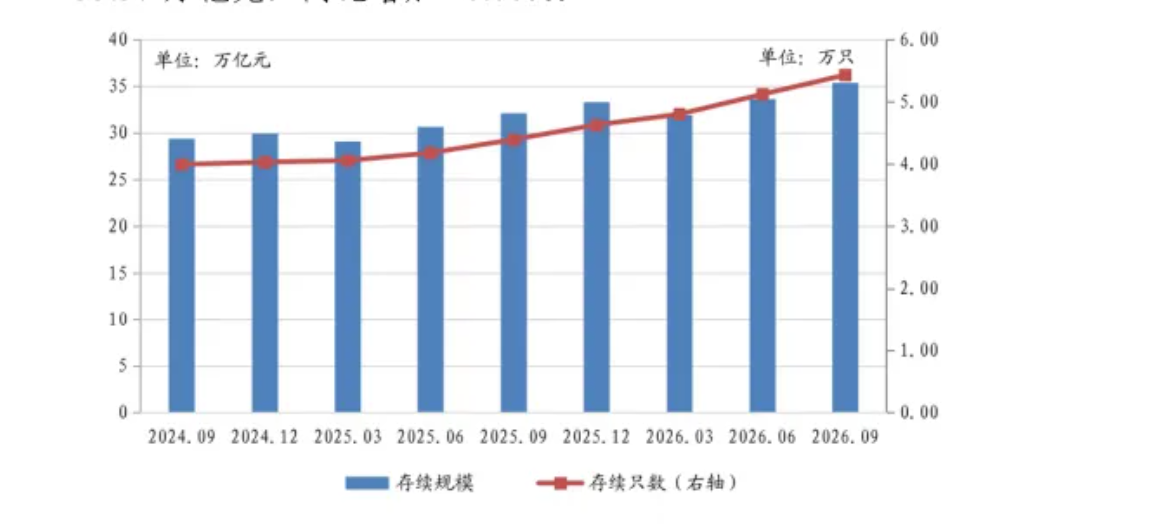
《报告》数据显示,截至三季度末,全市场共存续理财产品5.43万只,存续规模35.37万亿元,同比增长10.08%;三季度理财产品累计为投资者创造收益1417亿元。经历了上半年的震荡整固后,银行理财重新回到扩容通道,规模站上35万亿元台阶,收益表现亦透出企稳回暖的信号。
三季度收益1417亿元
从供给端看,银行理财的新发与存续规模在三季度同步放量。
《报告》显示,2026年三季度,全国共有90家银行机构和32家理财公司累计新发理财产品1.03万只,累计募集资金19.09万亿元。截至三季度末,全国147家银行机构和32家理财公司均有存续理财产品,存续产品数量达5.43万只。
对比上半年数据,规模扩张的节奏更为清晰。6月末,全市场理财存续规模为33.66万亿元,较年初增长1.11%;而三季度末这一数字抬升至35.37万亿元,同比增幅扩大至10.08%。
规模稳步抬升背后,既有理财收益率相对存款比价优势的显现,也有权益市场波动之下资金回流固收理财的配置需求。从投资者端看,持有银行理财产品的投资者数量已突破1.5亿关口,理财服务的覆盖面仍在持续扩大。
收益端同样呈现边际改善。2026年三季度,理财产品累计为投资者创造收益1417亿元。其中,银行机构累计创造收益165亿元,理财公司贡献1252亿元,理财公司仍是行业收益创造的主力。
拉长时间看,理财收益整体仍处于历史低位,但下行趋缓、企稳迹象初现。
2025年,理财产品月度平均收益率为1.98%,较2024年的2.94%下行96个基点;进入2026年,上半年理财产品平均收益率回升至2.05%,较2025年上行7个基点,收益表现由降转稳。这一变化,主要得益于市场资金利率波动带来的交易机会,以及理财资金通过公募基金、权益资产等多资产配置提升收益弹性,而底层资产中的票息收入实际仍在走低。
固收类产品仍占主导
从产品结构看,固定收益类产品仍占据绝对主导。
《报告》显示,截至2026年三季度末,固定收益类产品存续规模为34.17万亿元,占全部理财产品存续规模的比例达 96.61%,较去年同期减少0.53个百分点;混合类产品存续规模为1.07万亿元,占比为3.03%,较去年同期增加0.45个百分点。
在底层高票息资产供给不足的背景下,理财公司正普遍转向“固收+”、混合类等多资产、多策略路径,试图在收益增厚与回撤控制之间寻求平衡。业内普遍认为,规模与收益的同步企稳,为四季度理财市场延续温和增长奠定了基础,全年规模有望再上台阶。
在支持实体经济方面,截至三季度末,理财产品通过投资债券、非标准化债权、权益类资产等方式,支持实体经济资金规模约21万亿元。其中,债券类资产18.85万亿元,非标准化债权类资产1.71万亿元,未上市股权等权益类资产0.69万亿元。
主题理财亦是亮点。2026年三季度,理财市场累计发行ESG主题理财产品101只,合计募集资金超320亿元;三季度末ESG主题理财产品存续规模超3000亿元。此外,专精特新、乡村振兴、大湾区、绿色低碳等主题理财产品存续超210只,存续规模近1000亿元。
业内认为,随着理财公司主导地位的进一步巩固,行业竞争将从规模扩张转向投研能力、产品创新与渠道深耕的综合比拼;而含权比例的提升进度,将在很大程度上决定理财产品的长期收益竞争力。
中信证券预计,今年四季度理财规模有望延续增长,全年理财规模有望达到36万亿元。

