
9月反弹行情过后,A股并未迎来市场预期中的“银十月”。双节假期结束后市场延续调整态势,截至10月16日,A股主要宽基指数悉数回吐年内涨幅,沪指年内下跌6.36%,深证成指下跌12.74%,创业板指下跌13.45%,科创综指下跌3.22%。不少前期涨幅突出的大牛股股价自高位大幅回撤,部分标的股价近乎腰斩,年内收益全部抹去。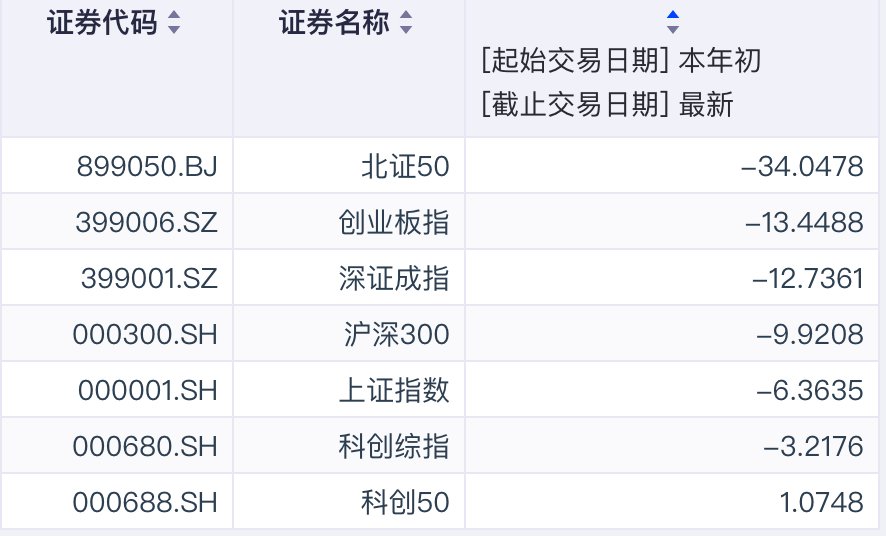
市场调整阶段,上市公司股份回购行动显著升温,尤其是AI算力产业链龙头集中抛出回购预案,成为市场焦点。
10月18日,生益科技、海光信息、中科曙光、澜起科技等多家科技龙头披露股份回购提议。生益科技由董事长提议,拟投入2亿元至3亿元自有或自筹资金实施回购,回购股份用于员工持股计划或股权激励;海光信息董事长提议回购资金区间5亿元至8亿元;中科曙光拟回购资金3亿元至5亿元;澜起科技独立董事提议实施3亿元至5亿元回购。四家公司回购股份用途均指向股权激励或员工持股。
在此之前,回购热潮已经拉开序幕。10月16日,长鑫科技披露,董事长提议推出10亿元至20亿元大额回购,回购股份可用于股权激励或减资注销。10月15日晚间,新易盛实控人提议8亿元至10亿元回购;同日,天孚通信披露回购提议,本次回购股份拟全部注销、减少注册资本。中际旭创公告拟变更此前回购股份用途,将已完成回购的股份全部注销。
除新增回购预案外,三环集团、洽洽食品、山东高速、德业股份、奥比中光等多家企业在10月15日完成本轮回购计划的首次实施。增持动作同步增多,震有科技、路维光电、凯伦股份等公司重要股东披露增持计划。
从整体数据看,本轮回购力度远超往年同期。Wind统计显示,10月1日至15日,A股新增回购计划上市公司约280家,拟回购金额上限合计约1360亿元,半个月规模已超过此前任意完整自然月份,9月全月拟回购上限约426亿元。
将时间进一步拉长,2026年截至10月15日,共有约1850家公司推出回购预案,拟回购金额上限合计约3500亿元;同期已实施回购规模约1340亿元,已接近2025年全年1390亿元的实施规模。
中金公司分析指出,下半年在多重内外部因素扰动下,A股市场进入阶段性调整,市场风险偏好、成交水平同步回落,前期交易拥挤、涨幅较高的科技板块回调幅度更大。自7月起,多家上市公司密集披露回购预案并加快落地,以真金白银的回购动作,传递管理层对公司长期价值的判断,稳定市场预期。
开源证券认为,AI算力企业集中推出回购与股权激励方案,反映产业链对行业景气与自身价值具备信心。展望后市,全球AI产业共振持续,海外科技巨头持续上调AI资本开支,大模型调用量快速增长,AI产业正循环逐步形成;国内互联网大厂也将进入算力大规模投入周期。看好光模块、国产算力、液冷三大AI核心主线,同时建议关注AI应用、运营商、卫星互联网及6G相关投资机会。
事实上,本轮算力产业链的基本面具备支撑。已披露业绩预告显示,算力板块成为今年业绩高增核心赛道,十余家企业净利润增幅上限实现翻倍。上游材料端同样出现涨价信号,电子布、覆铜板等产品2026年持续提价。AI服务器拉动高端PCB需求,传统周期产品转向紧缺,订单与价格共同印证行业真实需求景气度。
不过,需要注意的是,上市公司回购预案不等于最终落地,且回购同时受到二级市场股价、资金安排等多重条件约束,回购行为仅代表公司管理层对长期价值的判断,无法短期改变市场整体运行趋势,投资者仍需理性看待。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)

