
21世纪经济报道记者 万倩倩
打开小红书搜“香水”,笔记刷不到头;走进商场一楼,香水柜台前总有人驻足试香。果香、木香、茶香……年轻人买的早就不只是一瓶香,是精致感,是仪式感,是悦己。
当香水逐渐从社交场合的点缀,延伸为日常生活中的悦己选择,一门关于“嗅觉”的生意也在悄然升温。艾媒咨询数据显示,2025年中国香水市场规模达到300亿元,同比增长20%。
在高速增长的数据背后,国内美妆巨头们也坐不住了。
近期,记者查询国家药监局备案信息发现,8月底以来,韩束、原色波塔、润培等国货品牌接连备案香水产品。拉长时间来看,今年以来,毛戈平、花西子、百雀羚等头部品牌陆续下场“寻香”。
在护肤、彩妆之外,这些没做过香水业务的国货美妆玩家,为什么纷纷挤进这条长期被国际大牌霸榜的“精致”赛道?
备案频频,国内美妆巨头集体“寻香”
在护肤、彩妆业务之外,头部国货美妆企业正持续加码香水赛道,且步履不停。
近期,记者查询国家药监局备案信息发现,8月底以来,又有多家国货美妆品牌备案了香氛类产品。其中,既有韩束这样的头部护肤品牌,也有珀莱雅旗下的先锋彩妆品牌原色波塔,还有以护手霜起家的国货个护品牌润培。
其中最受关注的是韩束。备案信息显示,9月初,韩束首次备案三款香氛产品:红运香水(扶摇青云香型)、红运香水(安栖云岫香型)和红运香水油(帷帐缱绻香型)。三款产品名称均带有浓厚的“中国风”色彩,包装设计也延续了品牌标志性的红色,由惠州兆婷化妆品有限公司生产,目前暂未对外发售。
这是以面膜和护肤品起家的韩束,在香氛赛道布局的首次落地。距离2025年3月上美股份对外透露韩束将推出香氛系列产品,已过去一年半的时间。
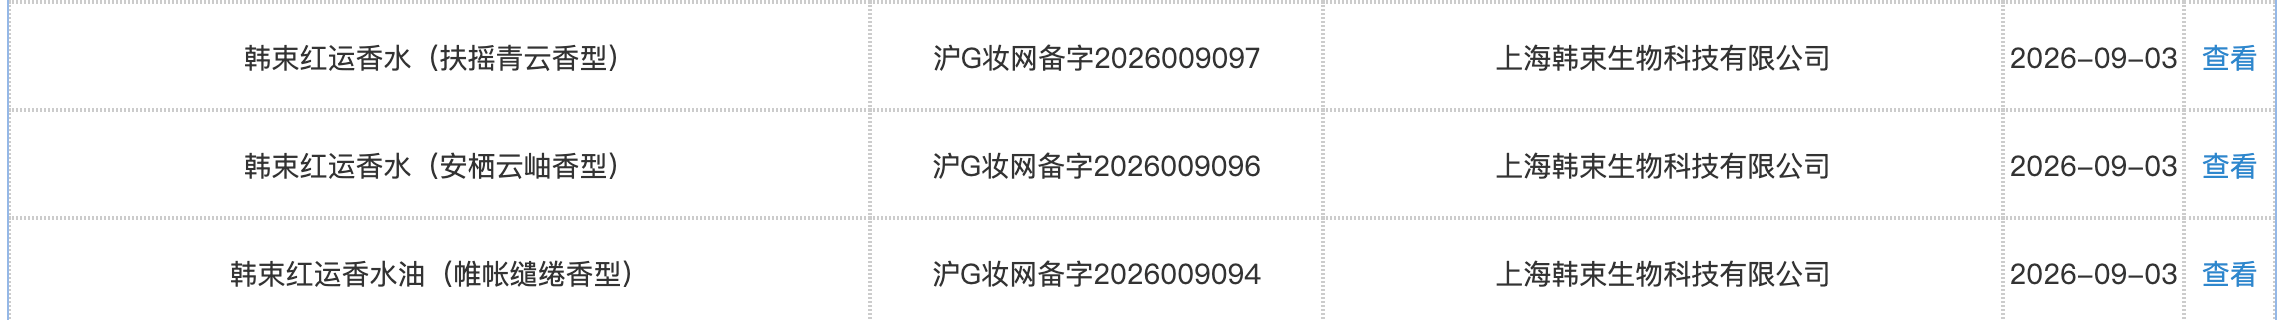
(图源:国家药监局网站)
同期,珀莱雅旗下的彩妆品牌原色波塔也备案了其首款香水产品,但动作似乎更加谨慎,目前仅以4ml的小样“试水”,由中山中研代工。
另一个新玩家是国货护手霜品牌润培,一口气完成9款“绮境系列”香水备案,从75ml正装到8ml小规格、小样礼盒一应俱全。
事实上,国货美妆做香水,已算不上新鲜事。
自去年切入香氛赛道后,毛戈平今年2月又备案了“MAOGEPING幻花御境若水香水”,品牌代表香水闻道东方系列已在消费市场初步放量;百雀羚今年也备案了滚珠香氛油;花西子在5月至6月先后备案西湖情境系列“莲”“竹”“游”“憩”4款香水;自然堂高管高调宣布,将推出一条香氛线。
可以看到,国内美妆巨头集体入局,节奏不一,决心一致。这背后是跟风,还是战略考量?
CIC灼识咨询总监李嘉琪对记者表示:“国货美妆企业集中布局香氛类产品,既是对消费者悦己及情绪价值需求不断升温的回应,也是企业在护肤、彩妆之外寻找新增消费场景的尝试。”
艾媒咨询的一份调研数据显示,“取悦自己、提升情绪体验”以接近60%的占比成为消费者购买香水的首要动因。而香味独特也成为消费者购买香水的重要偏好。
相较于强调功效的护肤品和强调妆效的彩妆,香氛更依赖个人偏好、情绪联想与自我表达,这也使得品牌有机会跳出传统业务的直接竞争,进而扩充产品品类,提高品牌附加值与溢价空间。
正如韩束母公司上美股份创始人兼CEO吕义雄去年所言,韩束推出香氛系列产品是建立多元的产品体系、成为“具有超级质价比的国民品牌”的需要。
另一方面,从经营层面来看,李嘉琪也指出,香水短期内可以借助既有会员体系、渠道资源及交叉销售挖掘存量用户价值,并通过线下试香等新触点拓宽消费者触达渠道,同时为身体护理、洗护、香膏及家居香氛等关联品类的延伸提供空间。
不过,需要提醒的是,如果从商业端来看,香水虽然能够带来新的收入,但对于已有数十亿元营收规模的美妆企业来说,短期内仍可能只是补充性品类。长期来看,李嘉琪认为,其更重要的价值在于推动品牌从提供护肤或妆容解决方案,向形成可识别的审美风格与生活方式主张延伸。
高增长与强分化并存,跨界国货美妆如何突围
放眼整个美妆市场,香水赛道的持续升温并不难理解。在护肤、彩妆等品类增长受限的背景下,香水市场是仍保持较快增长的细分领域。
艾媒咨询数据显示,2022年以来中国香水行业进入高速增长期,2025年市场规模达到300亿元,同比增长20%,预计到2029年市场规模将进一步攀升至515亿元,期间年复合增长率超14%,高于同期全球香水市场的增速。
横向对比来看,香水也是未来几年美妆市场中增长潜力较为突出的品类。弗若斯特沙利文此前预测,2023—2028年中国大陆香水市场的年复合增长率高达14%,增速依旧领先于护肤品(8.7%)、个人护理品(6.0%)及彩妆(8.4%)。
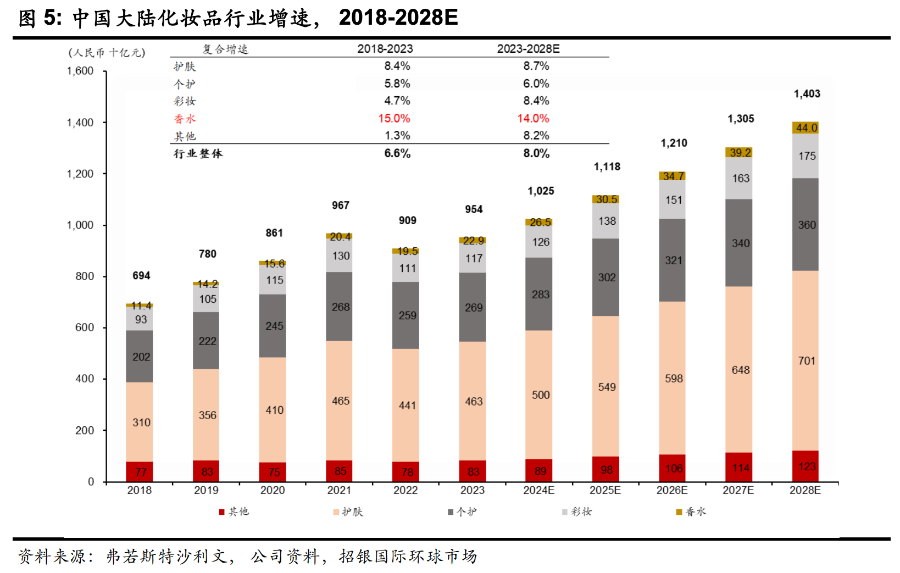
(图源:招银国际)
国际美妆巨头的业绩表现,也进一步印证了香水市场的增长潜力。
雅诗兰黛2026财年的香水业务销售额达27.79亿美元,同比增长12%,是内部增速最高的业务板块。集团总裁兼CEO司泰峰在财报电话会上透露,中国内地市场香水业务实现了两位数增长,旗下高端香水品牌Le Labo的销售增幅更是超过50%。
不过,市场增长的机会近在眼前,不代表新入局者就能轻松分羹——摆在他们面前的,是一个分化明显的竞争格局。
根据青眼情报统计,2026年1—6月线上渠道(淘天、京东、抖音)香水总交易额为67.3亿元,TOP20品牌总交易额占比达51%,其中总榜依旧由香奈儿、圣罗兰、迪奥三大顶奢领跑,外资品牌占据17席,仅有不定所、古蔻、法蔻尼3个本土香水品牌入榜,且均价明显低于进口香水。
一端是国际大牌长期霸榜主流电商平台,以中高端价位和品牌底蕴占据高端市场心智;另一端是国货香氛品牌“贴身肉搏”,但在市场份额、价格和品牌认知上均略逊一筹。
谈及国产香水品牌与国际大牌之间的差距,一位香水行业从业者向记者表示:“国产的彩妆可以模仿国际大牌的颜色和质感,甚至做得更好。但是香水是短时间之内模仿不出来的,并且香水瓶的设计、香水的味道,以及它背后承载的那些底蕴,是短时间内没有办法追赶的。”
这也道出了国货香水品牌面临的一大挑战:如何将东方文化特色转化为真正具有市场竞争力的产品。
相比香型名称或包装设计上的文化表达,建立鲜明的气味辨识度、稳定的使用体验和与价格相匹配的品质感,需要更长期的产品研发与消费者认知培育。尤其在国际品牌已形成较强品牌认知和消费者信任的市场格局下,国货品牌还需要通过持续的消费者沟通和试香体验推动购买与复购,逐步建立自身的差异化竞争力。
对于国货美妆企业跨界做香水,李嘉琪点出了一点优势——现成的市场入口。国货美妆企业通常具备线上流量、营销能力和渠道资源,能够较快触达原有消费者,并利用供应链及产品开发经验提高新品推出效率。香氛还可以与彩妆、身体护理、洗护乃至家居香氛形成产品联动,拓展套装销售和礼赠等场景。
不过,她也提醒称,已有的美妆品牌认知,并不等同于消费者对其专业性的认可,围绕香水本身形成的品牌资产,是跨界企业需要补足的短板。
“跨界美妆企业更适合从自身品牌基因及定位出发寻找差异化,而非简单复制国际大牌或专业香氛品牌。”李嘉琪总结道。
说到底,香水备案只是拿到了一张入场券。对于扎堆入局的国货美妆企业而言,接下来更重要的是,产品上市后能否真正卖得动、企业能否打造出具有持续生命力的核心产品,并将产品特色逐步沉淀为长期品牌资产。

